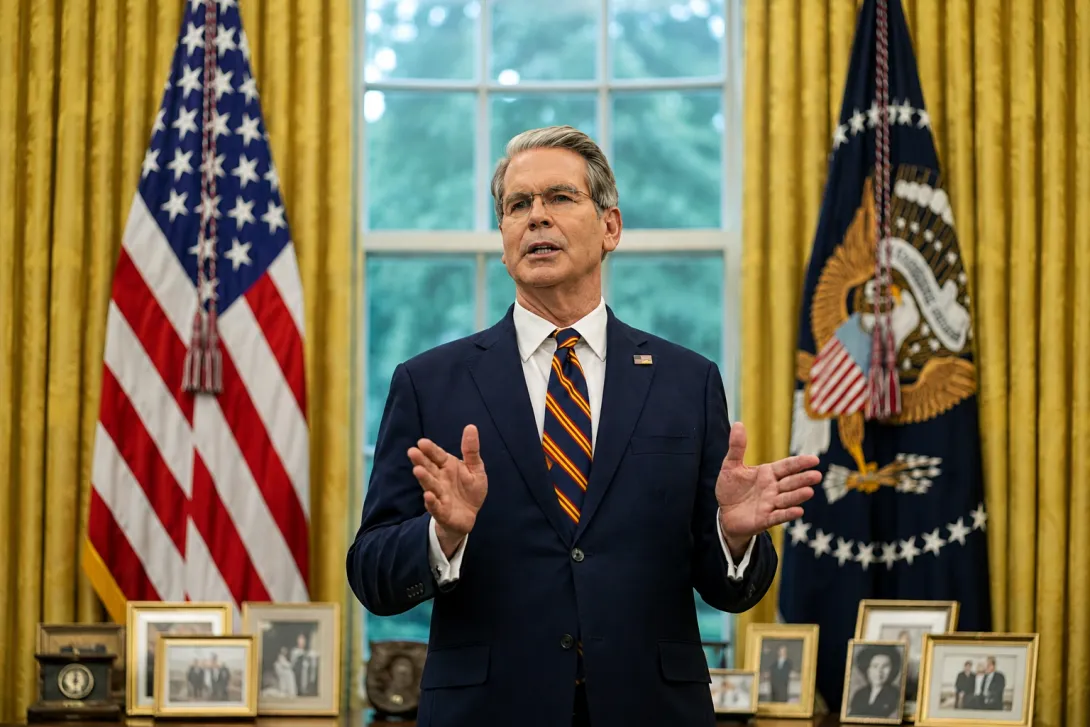
L’intervention du secrétaire américain au Trésor, Scott Bessent, n’aura apaisé le marché obligataire que très brièvement. Hier, le ministère a annoncé une forte hausse de ses rachats d’obligations d’État à long terme. Les taux longs ont aussitôt reculé, mais ce mouvement a déjà été entièrement effacé aujourd’hui.
Le rendement américain à 30 ans est passé aujourd’hui d’environ 5,19 % à 5,26 %. Il retrouve ainsi son niveau d’avant l’intervention. Le rendement à 10 ans a lui aussi poursuivi sa hausse, à 4,71 %, tout près de son plus haut niveau depuis le début de 2025.
Ce rebond rapide est notable, mais le fait même que Washington soit intervenu l’est peut-être encore davantage. Il montre que l’administration américaine s’inquiète du niveau élevé des taux longs et qu’elle est prête à agir si la pression sur le marché obligataire s’intensifie.

L’intervention de Bessent n’a pour l’instant tenu qu’une journée
Le département américain du Trésor a annoncé mercredi à la surprise générale une nette extension de son programme de rachat d’obligations d’État à long terme. Pour les titres dont les échéances vont de dix à trente ans, les rachats seront au moins doublés.
En rachetant davantage d’obligations, le Trésor crée une demande supplémentaire. Cela peut soutenir les prix obligataires et, par conséquent, faire baisser les rendements.
C’est exactement ce qui s’est produit hier. Le rendement à 30 ans, en particulier, a nettement reculé immédiatement après l’annonce. Le dollar s’est également affaibli, tandis que les actifs risqués, comme les actions et les cryptomonnaies, en ont profité.
Mais dès le lendemain, cette baisse des taux avait déjà disparu.
Selon Howard Du, stratégiste chez TD Securities, cela montre que les investisseurs ne sont pas encore convaincus que Bessent puisse durablement maîtriser les taux longs.
Les problèmes de fond restent entiers
Le marché semble ainsi envoyer un signal clair. Washington peut créer temporairement une demande supplémentaire pour les obligations d’État, mais cela ne fait pas disparaître les déséquilibres sous-jacents.
L’État américain fait face à d’importants déficits budgétaires et doit émettre des volumes considérables de nouvelle dette. Dans le même temps, l’inflation reste un risque, notamment en raison du niveau élevé des prix du pétrole. À cela s’ajoute le recours massif à l’endettement des grands groupes technologiques pour financer leurs investissements dans les infrastructures liées à l’IA, ce qui pourrait encore accentuer la pression sur l’ensemble du marché obligataire.
Les investisseurs exigent donc une rémunération plus élevée pour prêter leur argent sur de longues périodes. C’est ce qui maintient surtout les taux longs à un niveau élevé.
Le problème ne se limite pas aux États-Unis. Les taux longs au Royaume-Uni et dans plusieurs pays européens ont de nouveau progressé jeudi et évoluent autour de leurs plus hauts niveaux depuis des années.
Le marché sait désormais que Bessent est prêt à intervenir
Le fait que les taux américains repartent déjà à la hausse ne signifie pas que l’intervention était sans importance. Bessent a au contraire montré que le Trésor était prêt à utiliser ses outils lorsque le marché obligataire subit une pression jugée excessive.
C’est un élément important, car des taux durablement élevés se répercutent de plus en plus sur l’économie. L’État américain paie davantage pour ses nouvelles dettes, les entreprises font face à des coûts de financement plus élevés et les prêts immobiliers comme les autres crédits peuvent aussi devenir plus chers.
La question n’est donc pas seulement de savoir si cette intervention précise parviendra à faire baisser durablement les taux. Les investisseurs savent désormais aussi que Washington semble avoir fixé un seuil à partir duquel il est prêt à agir de nouveau.
Pour l’heure, le marché obligataire teste déjà à nouveau cette limite. Avec un rendement à 30 ans revenu à 5,26 %, la quasi-totalité de la baisse enregistrée après l’annonce de Bessent s’est évaporée en une seule journée.


La dette française fait chuter l’euro à son plus bas depuis 17 mois
L’euro chute sur fond de crise budgétaire en France. Commerzbank estime toutefois que le repli pourrait rester limité tant que les investisseurs continuent d’acheter des obligations d’État allemandes.

La semaine à venir : les minutes de la Fed scrutées sur fond d’emploi atone
Le compte rendu de la Fed, publié mercredi, révélera dans quelle mesure la hausse des taux faisait consensus, alors que la faiblesse des créations d’emplois complique davantage la prochaine décision.

La Russie annonce de nouvelles frappes et appelle les diplomates à éviter Kyiv
La Russie annonce de nouvelles frappes contre l’Ukraine et appelle les diplomates étrangers à éviter Kyiv en raison du danger croissant.
Le plus lu
Un analyste de Wall Street voit Quant grimper à 10 000 dollars
L’analyste de Wall Street Jan Nieuwenhuijs estime que le cours de Quant pourrait atteindre 10 000 dollars, soit près de 4 000 % au-dessus de son niveau actuel.

Bill Gates alerte : l’IA pourrait provoquer « un milliard de morts »
Bill Gates prévient qu’une IA puissante, si elle tombait entre de mauvaises mains, pourrait causer des dégâts considérables. Il plaide pour des règles plus strictes et une surveillance renforcée.

Quant bondit de 74 % en une journée : les raisons de cette flambée
Quant gagne 74 % en une journée et 172 % sur une semaine, porté par de nouveaux partenariats avec de grandes banques.