


Donald Trump veut ramener les taux d’intérêt américains à 1 %, voire moins. Mais, pour l’heure, la banque centrale américaine prend exactement la direction inverse.
La semaine dernière, la Fed a relevé son taux directeur pour la première fois en trois ans, de 0,25 point de pourcentage, dans une fourchette de 3,75 % à 4 %. Fait notable, l’ensemble du comité de politique monétaire a voté en faveur de cette hausse.
Pour Martin Wolf, éditorialiste au Financial Times, ce vote montre que le président de la Fed, Kevin Warsh, ne cède pas, pour l’instant, aux pressions de la Maison-Blanche.
Pourquoi la Fed relève-t-elle ses taux ?
Lors de sa conférence de presse, Kevin Warsh a avancé deux raisons principales. D’abord, l’inflation évolue depuis plus de cinq ans au-dessus de l’objectif de 2 %. Ensuite, l’économie américaine semble au contraire se renforcer.
La Fed a donc jugé légitime de durcir encore légèrement sa politique monétaire. Un point important, car la conjoncture actuelle n’appelle pas vraiment des taux à 1 %. Le marché du travail reste relativement solide, les entreprises investissent massivement et l’engouement autour de l’IA alimente une forte demande de capitaux.
À cela s’ajoutent les déficits budgétaires, les droits de douane à l’importation et la hausse des prix de l’énergie.
Pourquoi un taux à 1 % paraît peu cohérent
Donald Trump estime que les États-Unis sont l’emprunteur le plus solide au monde et devraient, à ce titre, payer des taux nettement plus faibles. Selon Martin Wolf, ce raisonnement confond deux réalités.
Le taux directeur de la Fed dépend avant tout de l’inflation, de la croissance économique et de l’emploi. La solvabilité de l’État américain joue surtout sur les taux des obligations souveraines.
Or c’est précisément sur ce marché que le signal est intéressant. Le 17 septembre, le rendement américain à 10 ans évoluait autour de 4,9 %. Il se décomposait en environ 2,6 points de pourcentage de taux réel et près de 2,3 points de compensation liée à l’inflation.
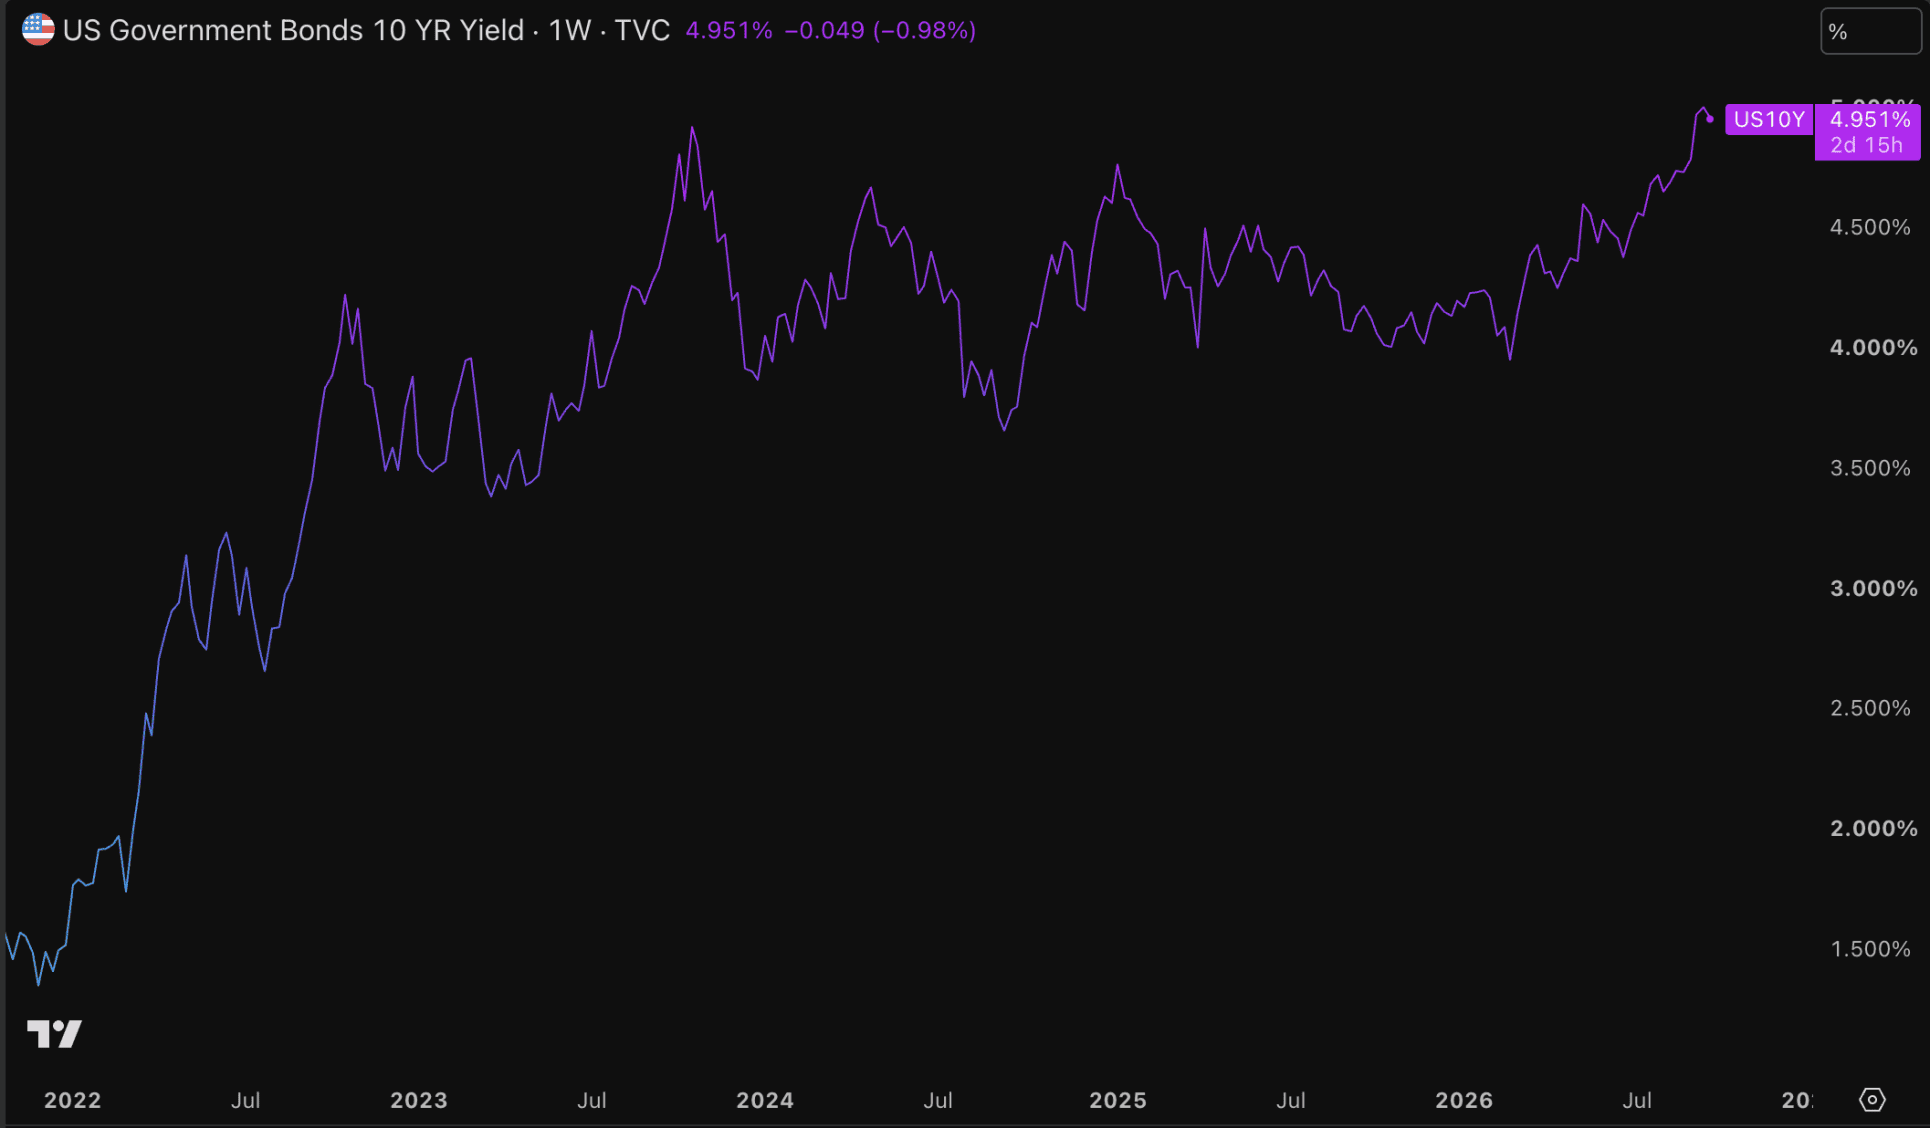
Pour Martin Wolf, ces niveaux n’ont rien d’exceptionnel. Ils sont globalement proches de ceux observés avant la crise financière.
Et si les taux longs étaient plutôt trop bas ?
Martin Wolf renverse ensuite le débat. Selon lui, la question n’est pas seulement de savoir pourquoi les taux américains sont aussi élevés, mais si les investisseurs ne devraient pas finir par exiger une rémunération plus importante.
Les États-Unis affichent d’importants déficits budgétaires, dépendent largement des capitaux étrangers et doivent financer des volumes de dette toujours plus élevés.
Si la confiance venait un jour à s’éroder, les rendements des obligations de long terme pourraient encore monter. Dans un tel scénario, la banque centrale américaine pourrait être contrainte d’intervenir pour stabiliser le marché, par exemple via des apports de liquidité ou des formes de répression financière.
Le véritable enjeu
Le débat dépasse donc largement l’opposition entre Donald Trump et Kevin Warsh. L’économie américaine reste pour l’instant solide, tandis que l’inflation demeure trop élevée. La Fed a donc peu de raisons d’abaisser agressivement ses taux.
Dans le même temps, Washington continue de solliciter d’importants volumes de capitaux. Donald Trump peut souhaiter un taux à 1 %. Mais, au bout du compte, ce sont l’inflation, la croissance économique et surtout le marché obligataire qui déterminent combien les États-Unis doivent réellement payer pour emprunter.


La COP31 veut accélérer le passage à l’électricité dans le monde
La COP31 s’ouvre en Turquie avec un objectif ambitieux d’électrification à l’horizon 2035. Un accord climatique d’envergure reste pourtant peu probable. Voici pourquoi.

Cette semaine : l’inflation américaine dictera le cap de la Fed
Les chiffres de l’inflation américaine détermineront cette semaine si la Réserve fédérale doit de nouveau agir en décembre, avec des répercussions sur les taux, le dollar et les actions.

Trump veut éviter l’escalade avec l’Iran, mais un accord reste incertain
Trump juge une nouvelle attaque contre l’Iran très improbable si les négociations progressent. Son secrétaire d’État, Marco Rubio, ne constate pas encore de telles avancées.
Le plus lu
Trump envisage une défaite aux élections de mi-mandat : « Je deviendrai M. Veto »
Trump menace de recourir au veto si les démocrates remportent mardi la majorité au Congrès. Il envisage une défaite électorale.

Bitcoin : un signal technique fait craindre une nouvelle chute
Un indicateur technique alerte sur le risque d’une nouvelle chute du Bitcoin. Par le passé, des signaux similaires ont été suivis de fortes baisses des cours.

1,8 milliard de XRP transférés sur le XRP Ledger : que se passe-t-il ?
Des informations faisant état du transfert de 1,8 milliard de XRP suscitent l’espoir d’un rebond. Mais le manque de clarté des chiffres appelle à la prudence chez les investisseurs et les analystes.