


Le Nasdaq 100 a de nouveau inscrit un record hier. Cette fois, Meta a figuré parmi les principaux moteurs du mouvement. Le titre a gagné plus de 10 % après le lancement de l’assistant d’IA Muse. Le bitcoin participe lui aussi à la hausse : son cours atteint désormais environ 87 000 dollars.
À chaque nouveau record boursier, la même comparaison refait toutefois surface. Le marché ne ressemble-t-il pas, de manière troublante, à la bulle Internet ? Sur le plan de l’évolution des cours, l’argument peut s’entendre. La dynamique actuelle présente des similitudes frappantes avec celle de la fin des années 1990.
Mais, dans le détail, le tableau est très différent.
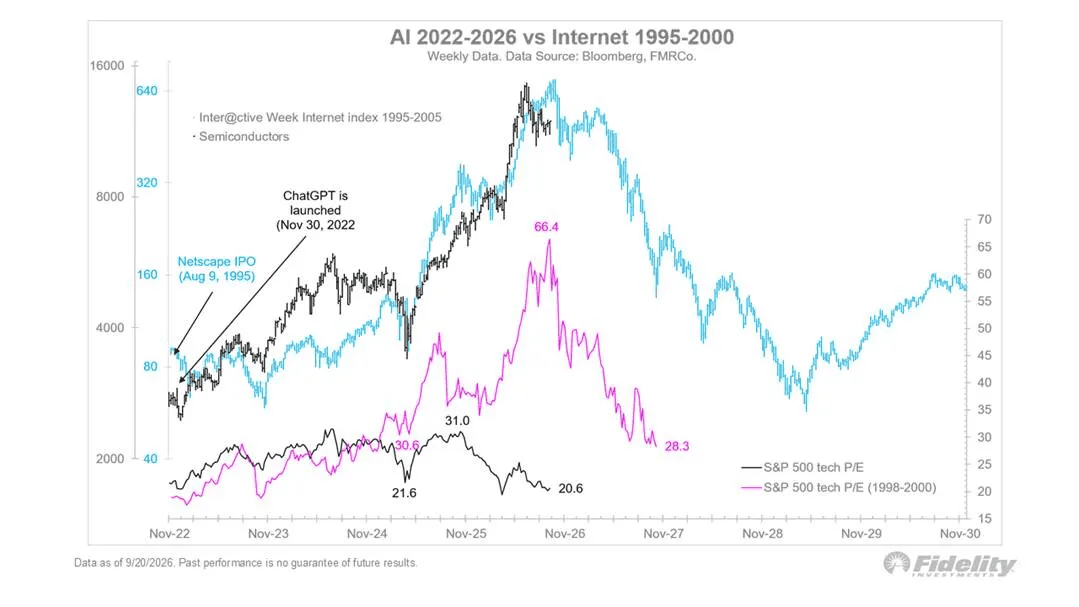
Les entreprises gagnent réellement de l’argent aujourd’hui
Lors de l’euphorie Internet de 1999 et 2000, les investisseurs payaient des sommes considérables pour des entreprises qui dégageaient à peine des bénéfices. Internet allait changer le monde. Ce fut finalement le cas. Mais les valorisations avaient pris une avance excessive sur les profits réels.
Aujourd’hui, la situation est différente. Les bénéfices des grandes sociétés cotées progressent fortement et leurs marges continuent de s’améliorer. D’après le graphique, le ratio cours/bénéfices est actuellement plus de trois fois inférieur à celui observé au sommet de la bulle Internet.
Cela ne signifie pas que les actions sont bon marché, ni qu’il n’existe aucune formation de bulle. Mais une comparaison directe avec 1999-2000 me paraît, pour l’heure, difficile à défendre.
Le marché du crédit ne signale pas non plus de tensions majeures
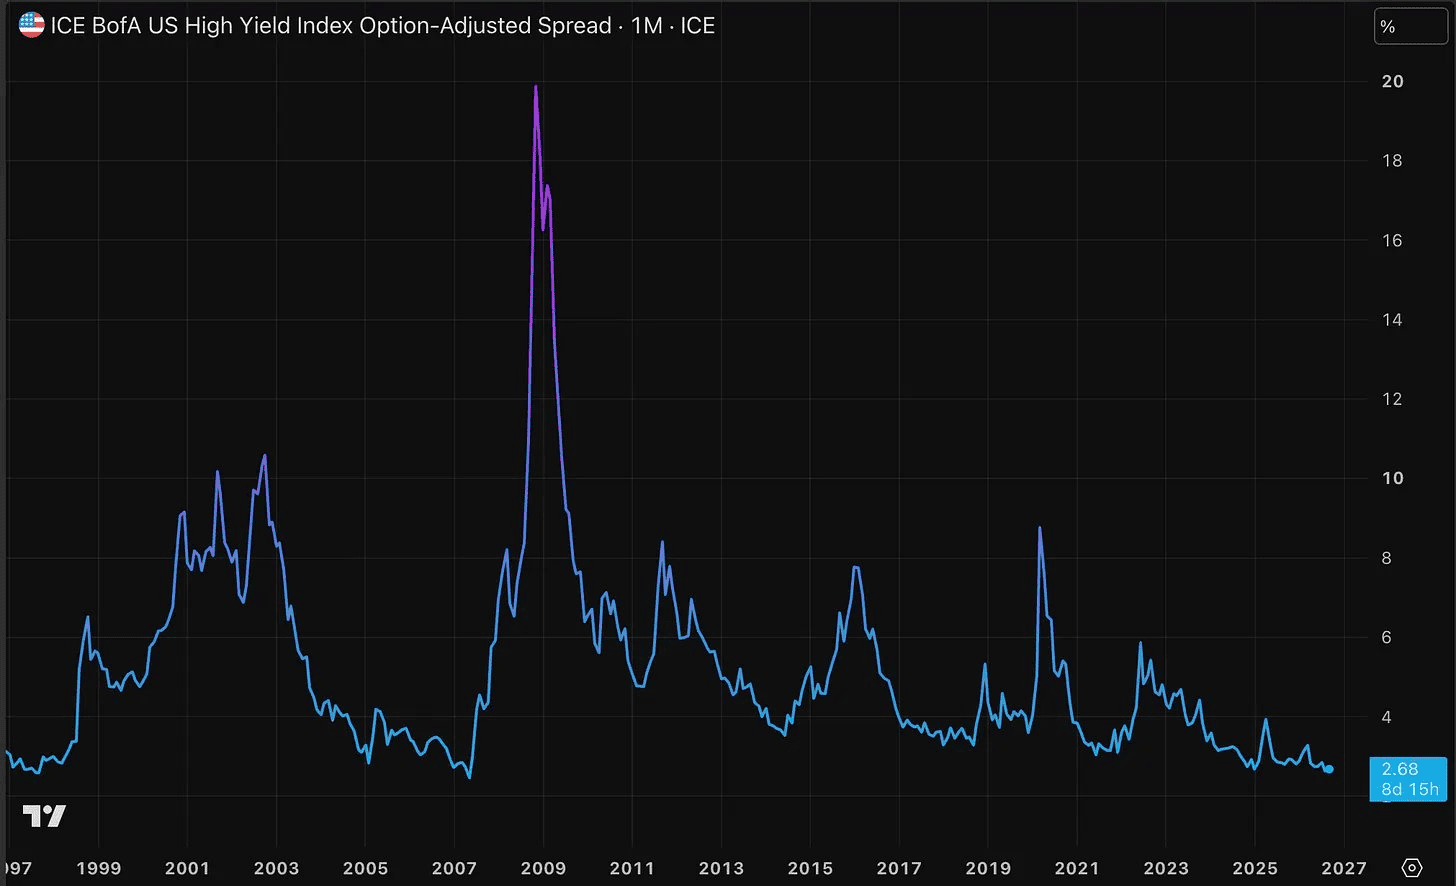
Un deuxième signal intéressant vient du marché obligataire. Les spreads de crédit sont historiquement bas. Il s’agit du supplément de rendement que les entreprises doivent verser par rapport aux emprunts de l’État américain.
Si l’État paie par exemple 3 % et une entreprise 4 %, le spread de crédit s’élève à 1 point de pourcentage. Plus cet écart est élevé, plus les investisseurs exigent une rémunération importante pour compenser le risque qu’une entreprise ne rembourse pas ses dettes.
Sur les obligations américaines à haut rendement, ce spread tourne actuellement autour de 2,68 points de pourcentage, son plus bas niveau depuis 2007. La comparaison peut sembler inquiétante, mais le message du marché est clair : les investisseurs en crédit demandent aujourd’hui une prime relativement faible pour le risque de défaut.
Le pessimisme peut servir de carburant
Dans le même temps, le sentiment des investisseurs reste étonnamment négatif, alors même que le S&P 500 et le Nasdaq 100 progressent et que le bitcoin se rapproche de 87 000 dollars.
C’est précisément ce pessimisme qui peut alimenter la hausse. Si des investisseurs restés prudents finissent par revenir sur le marché, une nouvelle pression acheteuse peut apparaître. Pour l’instant, la poursuite du marché haussier demeure donc mon scénario central, malgré des taux réels et nominaux élevés.
La principale inconnue positive reste le prix du pétrole. Si un accord entre les États-Unis et l’Iran devait entraîner une baisse rapide du brut, la pression inflationniste reculerait et la tension sur les rendements obligataires pourrait également s’atténuer.
Ce serait exactement la combinaison que les actifs risqués attendent actuellement.

Arthur Hayes alerte sur la dette cachée de l’IA : vers une nouvelle crise financière ?
Arthur Hayes, l’ancien patron et cofondateur de BitMEX, met en garde contre une crise financière alimentée par l’endettement lié à l’IA, qui pourrait toutefois profiter au Bitcoin.

Novo Nordisk, fabricant d’Ozempic, s’intéresse aux traitements contre la chute de cheveux
Novo Nordisk étudie des traitements contre la chute de cheveux, alors que le fabricant d’Ozempic cherche de nouveaux relais de croissance au-delà de l’obésité.

Tom Lee maintient son pari : le S&P 500 à 8 000 points dès ce mois-ci
Tom Lee table une nouvelle fois sur une forte hausse du S&P 500. Selon lui, l’indice pourrait atteindre 8 000 points avant la fin du mois.
Le plus lu

Le NEAR s’envole de 28 % : voici pourquoi
Le NEAR gagne près de 30 % après le lancement de nouvelles fonctions de confidentialité. Les volumes d’échanges, l’activité du réseau et les revenus progressent également fortement.

Avalanche bondit de près de 50 % en quatre jours : ce qui explique la hausse
Avalanche gagne près de 50 % en quelques jours. Des annonces institutionnelles et la mise à niveau Helicon donnent un net coup d’accélérateur au cours de l’AVAX.

La grande loi américaine sur les cryptos arrive à l’heure de vérité
Le CLARITY Act, projet de loi sur les cryptomonnaies, sera soumis mardi à un vote décisif au Sénat. Faute du soutien de sept démocrates, le dossier pourrait être repoussé jusqu’en 2030.