

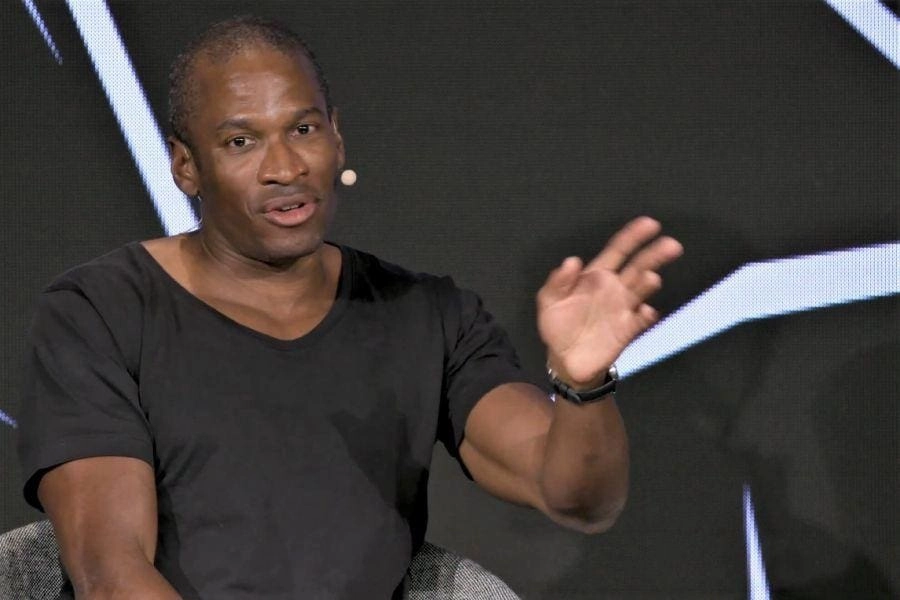
Le bitcoiner Arthur Hayes tire de nouveau la sonnette d’alarme. Selon l’ancien patron de BitMEX, une partie du secteur américain de l’assurance pourrait être bien plus fragile que ne l’imaginent les investisseurs. En cause : des montages complexes de réassurance et une exposition croissante à la dette liée aux centres de données dédiés à l’IA.
Hayes va jusqu’à affirmer que de grands assureurs américains pourraient être techniquement insolvables si certaines de leurs obligations étaient valorisées à des prix de marché réalistes. Une accusation lourde, qui relève pour l’heure surtout de la théorie.
1 540 milliards de dollars de réassurance
Hayes s’appuie notamment sur les travaux du comptable judiciaire Thomas Gober. Ceux-ci indiqueraient que les grands assureurs américains ont placé environ 1 540 milliards de dollars de réassurance auprès de parties liées, pour 657 milliards de dollars de coussin de fonds propres.
Selon cette analyse, 29 des 30 plus grands assureurs seraient techniquement sous-capitalisés si cette réassurance était entièrement exclue du calcul. Dans trois structures étudiées dans le Vermont, chaque dollar de couverture promise ne serait adossé qu’à 3,7 cents d’actifs réels.
Cela ne signifie pas automatiquement que ces assureurs sont en faillite. Tant que les engagements sont honorés et que les actifs conservent leur valeur, de tels montages peuvent continuer à fonctionner. Le risque apparaît si les investissements sous-jacents perdent brutalement de la valeur.
La dette liée à l’IA pourrait servir de déclencheur
C’est là que l’engouement pour l’IA entre en jeu. Selon Hayes, les assureurs sont devenus des acheteurs de plus en plus importants de dette destinée à financer les centres de données et d’autres infrastructures liées à l’IA.
Tant que des entreprises comme OpenAI, Anthropic et d’autres grands acteurs ont besoin de toujours plus de puissance de calcul, cela ne pose pas nécessairement problème. Mais que se passerait-il si les investissements dans l’IA ralentissaient ?
Les centres de données pourraient alors perdre de la valeur, les dettes être dépréciées et les assureurs se retrouver soudainement contraints de mobiliser davantage de capital.
Hayes compare ce mécanisme à celui de 2008. Non pas parce que les centres de données liés à l’IA seraient comparables aux prêts immobiliers américains, mais parce que les risques financiers peuvent être disséminés au moyen de structures complexes et n’apparaître qu’au moment où les prix baissent.
Quelles conséquences pour le Bitcoin ?
Pour Hayes, les deux scénarios possibles aboutissent finalement au même point. Soit les pouvoirs publics laissent des assureurs faire faillite, avec d’importants dégâts économiques à la clé, soit les responsables politiques interviennent au moyen de liquidités et de mesures de soutien.
Il table sur la seconde option. Selon son raisonnement, un apport supplémentaire de liquidités serait in fine favorable au Bitcoin (BTC), car cela signifierait tout simplement davantage de dollars américains en circulation, tandis que le plafond de 21 millions de BTC resterait inchangé.


Marchés : le Bitcoin et les altcoins peinent à suivre le rebond des actions
Les actions rebondissent nettement après une semaine historiquement mauvaise, mais le Bitcoin et les altcoins peinent à suivre.

Le Bitcoin se redresse : un analyste de Newsbit identifie le seuil à franchir
Le Bitcoin amorce un timide rebond après une nouvelle chute. Un analyste de Newsbit précise le niveau à reconquérir pour que les perspectives redeviennent favorables.

Strategy franchit le cap des 850 000 BTC détenus après un nouvel achat
Strategy annonce son plus important achat de bitcoins en six semaines, mais ses priorités restent ailleurs. En savoir plus.
Les plus lus
Trump envisage une défaite aux élections de mi-mandat : « Je deviendrai M. Veto »
Trump menace de recourir au veto si les démocrates remportent mardi la majorité au Congrès. Il envisage une défaite électorale.

Bitcoin : un signal technique fait craindre une nouvelle chute
Un indicateur technique alerte sur le risque d’une nouvelle chute du Bitcoin. Par le passé, des signaux similaires ont été suivis de fortes baisses des cours.

1,8 milliard de XRP transférés sur le XRP Ledger : que se passe-t-il ?
Des informations faisant état du transfert de 1,8 milliard de XRP suscitent l’espoir d’un rebond. Mais le manque de clarté des chiffres appelle à la prudence chez les investisseurs et les analystes.