Les inquiétudes sur les finances publiques françaises s’accentuent. Les investisseurs exigent des taux d’intérêt toujours plus élevés pour prêter à l’État, alors que des coupes budgétaires importantes restent politiquement très sensibles. Pour autant, selon Erik Schmahl, stratégiste chez Rabobank, il n’est question ni d’une nouvelle crise de la zone euro ni d’un risque imminent de défaut de paiement de la France.
Selon lui, les difficultés françaises sont avant tout d’origine intérieure. La dette publique a fortement augmenté ces dernières années et l’incertitude politique pourrait persister pendant plusieurs mois. La France reste donc plus vulnérable que de nombreux autres pays européens.
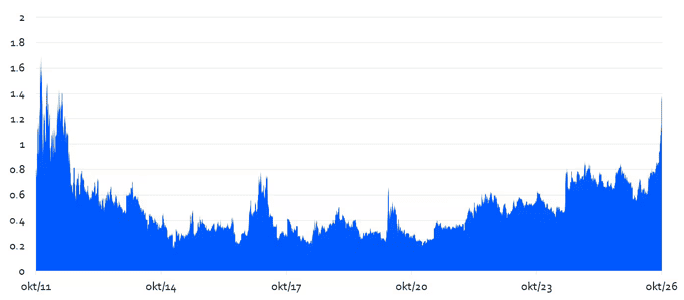
La dette publique française continue de grimper
Longtemps considérée comme l’un des piliers financiers de la zone euro, la France a vu cette image se dégrader. Son déficit public pourrait atteindre 5,5 % du produit intérieur brut (PIB), tandis que sa dette publique dépasse désormais 110 % du PIB.
À cela s’ajoute une bataille politique délicate. Le nouveau budget prévoit 43 milliards d’euros de coupes budgétaires. Selon l’analyse, rien ne garantit qu’une majorité puisse se dégager au Parlement pour les approuver.
La hausse des taux français s’inscrit en partie dans une tendance internationale. Les pays affichant d’importants déficits budgétaires doivent émettre de grandes quantités d’obligations souveraines. Les investisseurs exigent en conséquence une rémunération plus élevée. Les États-Unis, le Royaume-Uni et le Japon sont eux aussi concernés.
Selon Erik Schmahl, la France se distingue toutefois par ses propres difficultés budgétaires. Son endettement reste inférieur à celui de l’Italie et la charge des intérêts pèse moins lourd sur son budget qu’en Italie ou aux États-Unis.
La différence tient surtout à la trajectoire des finances publiques françaises.
La Grèce illustre l’importance de cette trajectoire. Confrontée à une grave crise de la dette pendant la crise de la zone euro, elle dégage désormais des excédents budgétaires depuis plusieurs années. Elle a ainsi regagné la confiance des investisseurs. Selon l’analyse, les taux grecs se situent aujourd’hui autour des taux italiens, et même en dessous des taux français.
Le tournant budgétaire remonte aux années Macron
Erik Schmahl situe un tournant majeur en 2019. Emmanuel Macron souhaitait alors réformer le système français de retraite. Cette réforme n’a finalement pas été mise en œuvre.
Selon l’analyse, les Français partent en moyenne à la retraite à 62 ans et neuf mois. Le revenu des retraités est par ailleurs supérieur à celui de la population active. Une situation unique en Europe, souligne Erik Schmahl.
Le budget français a ensuite subi plusieurs chocs. Pendant la pandémie de Covid-19, l’État a engagé des dépenses importantes pour soutenir l’économie. De nouvelles sommes considérables ont ensuite été mobilisées pour compenser la forte hausse des prix de l’énergie subie par les ménages.
Les finances publiques se sont ainsi progressivement dégradées. Cette situation prend une importance particulière à l’approche de l’élection présidentielle.
Selon la source, Marine Le Pen arrive en tête des sondages. L’issue d’un éventuel second tour reste toutefois incertaine, tout comme la composition du Parlement avec lequel le prochain président devra gouverner.
Marine Le Pen cherche parallèlement à rassurer les marchés financiers. Elle souhaite instaurer une règle budgétaire plafonnant le déficit à un niveau qui empêcherait la dette publique de continuer à augmenter. Cette règle devrait être approuvée par référendum.
Elle veut également ramener le déficit public sous les 3 % du PIB au plus tard en 2032. Selon l’analyse, cet objectif nécessiterait à terme environ 140 milliards d’euros de coupes budgétaires. Les mesures précises restent à définir, ce qui nourrit le scepticisme des investisseurs, estime Erik Schmahl.
La France ne menace pas de déclencher une nouvelle crise de l’euro
La situation rappelle les précédentes crises de la dette en Europe, mais Erik Schmahl juge cette comparaison excessive. Selon lui, rien ne justifie d’envisager un scénario dans lequel la France ne pourrait plus rembourser ses dettes.
La France reste une économie riche. Selon l’analyse, ses fondamentaux économiques ne sont d’ailleurs pas moins solides que ceux de l’Italie ou de la Belgique, par exemple.
L’Italie montre aussi à quelle vitesse la perception des investisseurs peut évoluer lorsqu’un gouvernement reprend le contrôle de son budget. Sous la présidence du Conseil de Giorgia Meloni, les finances publiques italiennes se sont améliorées ces dernières années. Cette évolution s’est traduite par un relèvement de la note de crédit du pays et une réduction de l’écart de taux avec l’Allemagne.
Fait notable, l’écart de taux entre les obligations italiennes et allemandes augmente actuellement moins vite que celui entre les obligations françaises et allemandes. Et ce, malgré une dette publique et une charge d’intérêts plus élevées en Italie.
Pour Erik Schmahl, cela confirme que les difficultés françaises sont avant tout d’origine intérieure. Il juge peu probable un défaut de paiement de la France. Il ne considère toutefois pas les obligations françaises comme une occasion d’achat attractive pour le moment. Selon lui, l’incertitude politique pourrait persister jusqu’en juin de l’année prochaine.


L’UE accentue la pression sur la Chine et menace de nouvelles mesures commerciales
L’UE accentue la pression sur la Chine avec de nouvelles mesures commerciales, tandis que Pékin menace de riposter sur le plan économique.

Rubio avertit l’Europe : la prochaine décennie sera décisive pour l’Occident
Marco Rubio met en garde l’Europe contre le déclin. Sous Trump, les États-Unis misent résolument sur leur puissance économique et militaire.

Le fondateur de Cardano met en garde : « Ne faites pas confiance à l’UE pour l’euro numérique »
Charles Hoskinson, fondateur de Cardano, avertit que l’euro numérique pourrait un jour servir à restreindre les paiements et exige donc de l’Union européenne des garanties juridiques solides.
Le plus lu
Un analyste de Wall Street voit Quant grimper à 10 000 dollars
L’analyste de Wall Street Jan Nieuwenhuijs estime que le cours de Quant pourrait atteindre 10 000 dollars, soit près de 4 000 % au-dessus de son niveau actuel.

Nouveau coup dur pour le diesel : la Russie prolonge son interdiction d’exporter
La Russie veut prolonger jusqu’à fin octobre son interdiction d’exporter du diesel. Les États-Unis envisagent eux aussi des restrictions à l’exportation, alors que le marché est déjà tendu.

L’action SpaceX recule malgré le premier vrai succès de Starship
Après une ouverture en hausse, SpaceX repart à la baisse, alors que Starship atteint pour la première fois l’orbite terrestre et déploie des satellites Starlink.