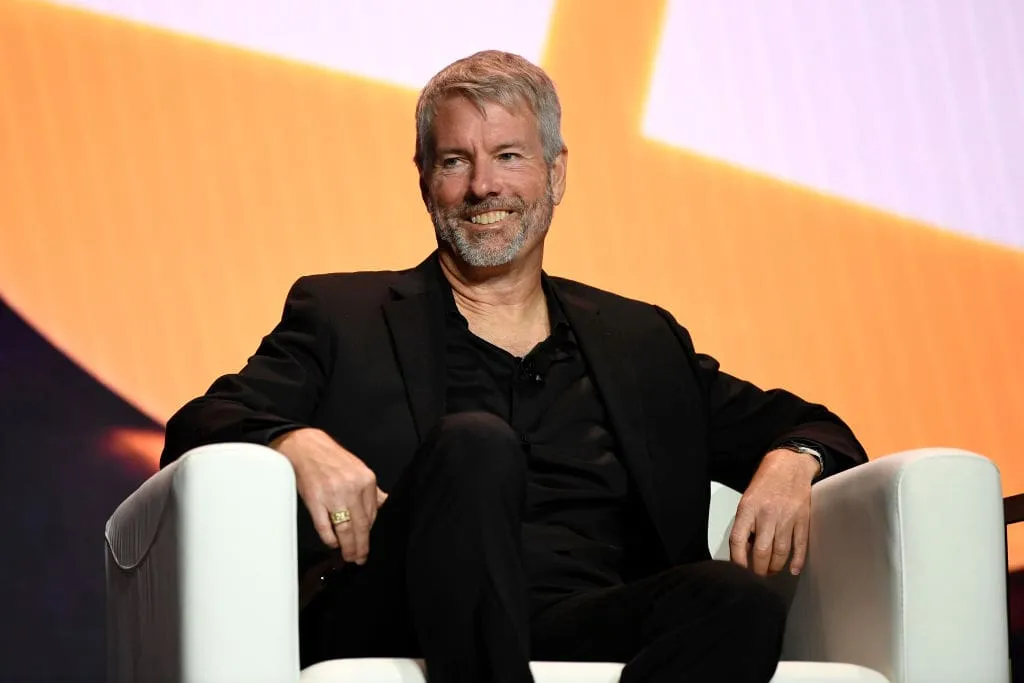
Michael Saylor ne voit aucun inconvénient à ce que d’autres sociétés cotées adoptent la même stratégie d’investissement en Bitcoin. Il souhaite même la réussite de son concurrent Strive.
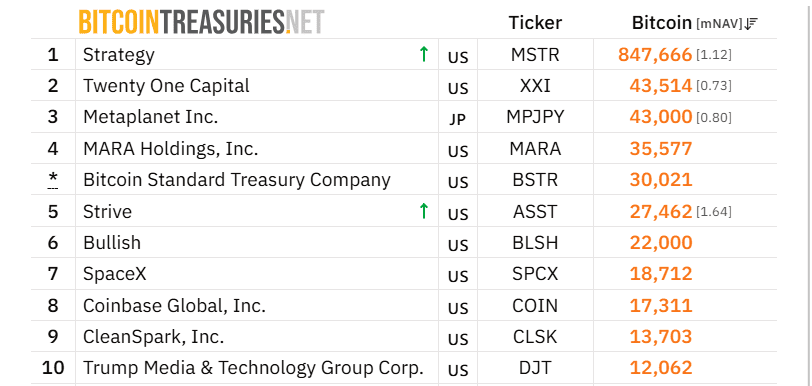
Cette position peut surprendre. Strategy détient 847 666 bitcoins (BTC), ce qui en fait de loin la société cotée possédant le plus de bitcoins. Strive suit le même modèle et occupe désormais la cinquième place avec 27 462 bitcoins.
Pour Saylor, cette concurrence constitue pourtant un atout.
Chaque achat profite à Strategy
Son raisonnement repose sur la rareté du Bitcoin. Strategy comme Strive lèvent des capitaux auprès des investisseurs, puis les utilisent pour acheter des bitcoins.
Selon Saylor, chaque bitcoin retiré du marché par Strive renforce la demande pour un actif dont l’offre maximale est fixée. Si le cours du Bitcoin augmente en conséquence, les immenses réserves de Strategy prennent elles aussi de la valeur.
Saylor ne souhaite donc pas seulement la réussite de Strive. Il espère voir prospérer tous les émetteurs bien gérés de ce qu’il appelle des instruments de « crédit numérique fondé sur le Bitcoin ».
Un concurrent qui est aussi un client
Les liens entre les deux entreprises vont plus loin. En mars, Strive a acheté pour 50 millions de dollars d’actions STRC émises par Strategy. Avec ces titres, Strategy cherche à offrir aux investisseurs un revenu régulier sous forme d’intérêts.
Strive propose un produit similaire, baptisé SATA. Selon Saylor, un marché plus vaste comptant plusieurs émetteurs peut renforcer la confiance des investisseurs et, à terme, réduire les coûts de financement pour l’ensemble des acteurs.
Une concurrence accrue peut donc contribuer à élargir l’écosystème.
Le point faible du modèle
C’est aussi là qu’apparaît le principal risque. Le Bitcoin ne verse aucun intérêt. Ces entreprises promettent pourtant aux investisseurs une rémunération sur certaines actions et certains produits de financement.
Ces versements doivent donc être financés par les flux de trésorerie existants, de nouvelles émissions d’actions ou d’autres sources de capitaux. Strive a par exemple financé environ 85 % de son dernier achat de bitcoins en émettant des actions SATA.
Ce modèle reste ainsi dépendant de l’accès aux marchés de capitaux.
Le marché reste à convaincre
Les investisseurs n’accordent d’ailleurs pas systématiquement à ces sociétés une valorisation supérieure à celle des bitcoins qu’elles détiennent. Selon une étude récente de DWF Ventures, seules quatre des vingt plus grandes entreprises détenant des cryptomonnaies en trésorerie se négocient au-dessus de la valeur de leurs avoirs en cryptoactifs.
De nombreuses entreprises ne bénéficient donc plus d’une prime de valorisation simplement parce qu’elles détiennent des bitcoins à leur bilan. Saylor reconnaît lui-même le risque : les difficultés d’une société mal gérée appliquant ce modèle peuvent, selon lui, ébranler la confiance dans l’ensemble du secteur.
Cela explique pourquoi il souhaite la réussite de Strive. Plus des acteurs solides démontrent la viabilité du modèle, plus le marché du financement s’élargit. Strategy peut alors plus facilement continuer à lever de nouveaux capitaux pour acheter toujours plus de bitcoins.

Emploi en berne, pétrole en baisse : la combinaison que tous attendaient
Les actions, le Bitcoin et l’or sont tous en hausse. Voici pourquoi les marchés progressent aussi fortement aujourd’hui.

Bitcoin (BTC) : le cours bute à nouveau sur les 87 000 dollars
Le cours du Bitcoin a de nouveau buté sur les 87 000 dollars. Erik Juffermans, analyste chez Newsbit, fait le point sur les niveaux clés à surveiller.

États-Unis : l’emploi déçoit, le Bitcoin, l’Ethereum et les actions bondissent
Un rapport décevant sur l’emploi américain réduit la probabilité de nouvelles hausses de taux et provoque une forte hausse immédiate du Bitcoin, de l’Ethereum et des actions.
Les plus lus

Avalanche bondit de près de 50 % en quatre jours : ce qui explique la hausse
Avalanche gagne près de 50 % en quelques jours. Des annonces institutionnelles et la mise à niveau Helicon donnent un net coup d’accélérateur au cours de l’AVAX.

Le fondateur de Cardano prédit que « la crypto va absorber l’IA »
Charles Hoskinson, fondateur de Cardano, estime que la crypto absorbera l’IA d’ici cinq à dix ans et deviendra une couche d’infrastructure essentielle.

Novo Nordisk, fabricant d’Ozempic, s’intéresse aux traitements contre la chute de cheveux
Novo Nordisk étudie des traitements contre la chute de cheveux, alors que le fabricant d’Ozempic cherche de nouveaux relais de croissance au-delà de l’obésité.