La forte hausse des taux obligataires américains se répercute de plus en plus sur les entreprises. Celles dont la qualité de crédit est la plus faible sont particulièrement sous pression.
Le coût du financement des entreprises américaines les moins bien notées a atteint environ 17 % ce mois-ci, son plus haut niveau depuis mai 2020.
Dans le même temps, la prime de risque des entreprises notées CCC ou moins est montée à environ 12 points de pourcentage, un sommet depuis 2022.
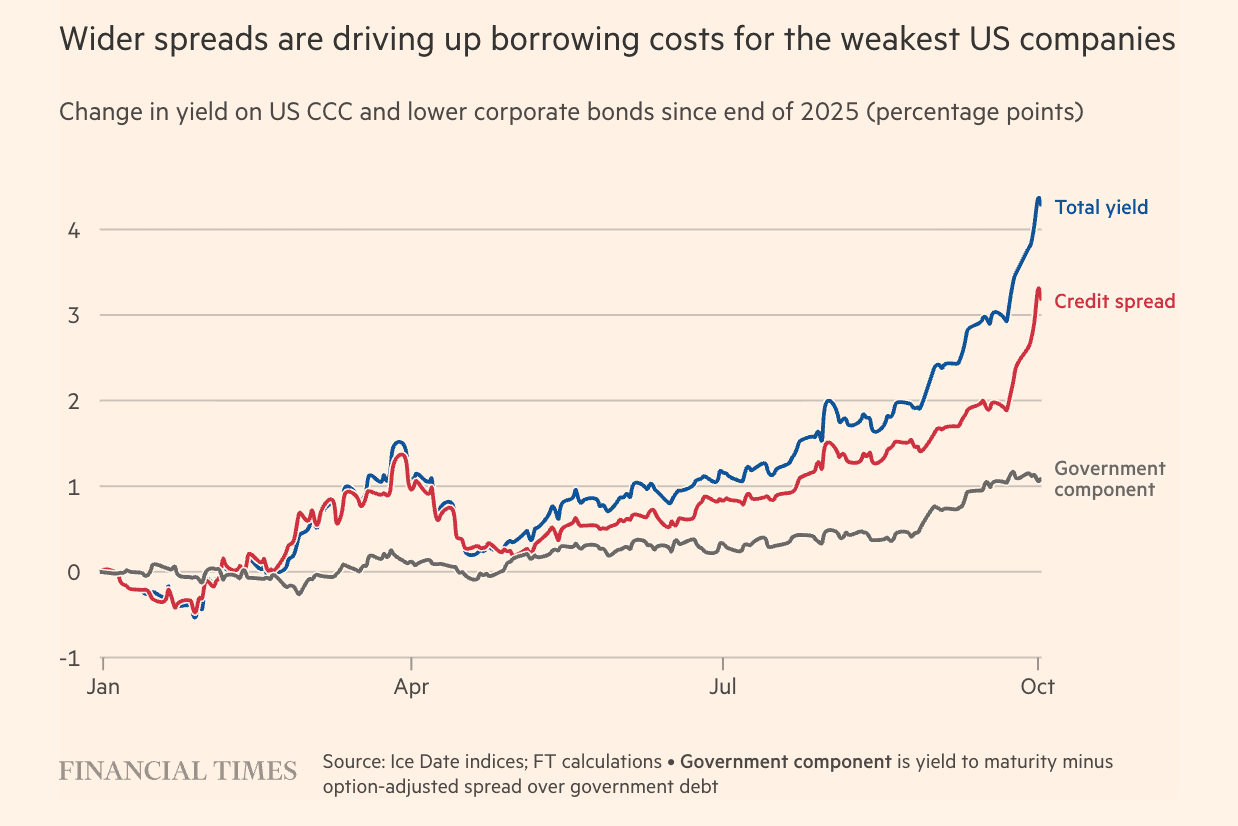
Le refinancement coûte de plus en plus cher
Les difficultés concernent surtout les entreprises qui devront prochainement émettre de nouvelles dettes.
Au début de la décennie, de nombreuses entreprises ont pu emprunter à des taux historiquement bas. Lorsque ces dettes arrivent à échéance, elles doivent désormais se refinancer à un coût bien plus élevé.
Les conséquences sur leur rentabilité peuvent être considérables. Moody’s avait estimé à environ 1 450 milliards de dollars le montant de la dette des entreprises américaines notées en catégorie investissement arrivant à échéance entre 2026 et 2030.
Si les taux se maintiennent durablement à leurs niveaux actuels, un nombre croissant d’entreprises pourrait se retrouver en difficulté.
Les entreprises reportent leurs opérations de financement
Ces tensions se manifestent désormais aussi sur le marché obligataire.
Bank of America a ramené d’environ 160 milliards à 110 milliards de dollars sa prévision d’émissions obligataires en dollars pour les entreprises notées en catégorie investissement ce mois-ci.
Les entreprises privilégient aussi davantage la dette à court terme. Elles évitent ainsi de s’engager pour plusieurs années aux conditions de financement actuelles, dans l’espoir de pouvoir se refinancer plus tard à des taux plus bas.
Certaines opérations sont même reportées ou revues face aux exigences croissantes des investisseurs.
Les répercussions économiques pourraient s’amplifier
Si les taux à long terme restent proches de leurs niveaux actuels, les conséquences pourraient largement dépasser la seule hausse des charges d’intérêts.
Les entreprises pourraient reporter leurs investissements, leurs acquisitions, leurs rachats d’actions et leurs projets d’expansion, faute de pouvoir se financer à un coût acceptable.
L’évolution du marché obligataire devient ainsi de plus en plus déterminante pour le reste de l’économie. Jusqu’à présent, les grands groupes technologiques résistent relativement bien à la hausse des taux, notamment grâce à leurs solides flux de trésorerie et aux investissements massifs dans les infrastructures d’intelligence artificielle.
Mais si les taux continuent de monter ou restent durablement élevés, les difficultés pourraient s’étendre.
Le véritable test de résistance interviendra lorsque les entreprises devront se refinancer massivement. Si la croissance des bénéfices ne suit pas la hausse des coûts de financement, le problème de taux finira par devenir un problème de crédit.


SpaceX veut emprunter 40 milliards de dollars pour des puces Nvidia : quel risque ?
SpaceX discute avec des banques et des investisseurs d’un financement de 40 milliards de dollars pour acheter des puces Nvidia. Les acteurs chargés de réunir ces fonds travaillent déjà avec Nvidia.

Moderna rejoint le Nasdaq 100 après avoir sextuplé en Bourse cette année
Le cours de Moderna a été multiplié par plus de six cette année, et le fabricant de vaccins fait son entrée dans le Nasdaq 100. Que change cette intégration pour ses actionnaires ?

Le S&P 500 signe un nouveau record, mais le marché obligataire reste un signal d’alerte
Le S&P 500 évolue à un niveau record, mais reste fragile. La hausse des taux et des prix du pétrole pèse sur l’indice.
Le plus lu
Un analyste de Wall Street voit Quant grimper à 10 000 dollars
L’analyste de Wall Street Jan Nieuwenhuijs estime que le cours de Quant pourrait atteindre 10 000 dollars, soit près de 4 000 % au-dessus de son niveau actuel.

Quant bondit de 74 % en une journée : les raisons de cette flambée
Quant gagne 74 % en une journée et 172 % sur une semaine, porté par de nouveaux partenariats avec de grandes banques.

Bill Gates alerte : l’IA pourrait provoquer « un milliard de morts »
Bill Gates prévient qu’une IA puissante, si elle tombait entre de mauvaises mains, pourrait causer des dégâts considérables. Il plaide pour des règles plus strictes et une surveillance renforcée.