

Le marché se concentre actuellement sur la guerre en Iran et la forte hausse des prix du pétrole, mais selon un grand fonds d’investissement américain, d’autres problèmes se cachent en arrière-plan.
Tony Yoseloff, du fonds de crédit majeur Davidson Kempner, alerte sur le fait que le marché du capital-investissement pourrait constituer une bombe à retardement pour le monde financier. Selon lui, il ne s’agit pas d’un scénario pour dans cinq ans, mais d’un risque déjà présent aujourd’hui.
Dettes élevées et flux de trésorerie faibles
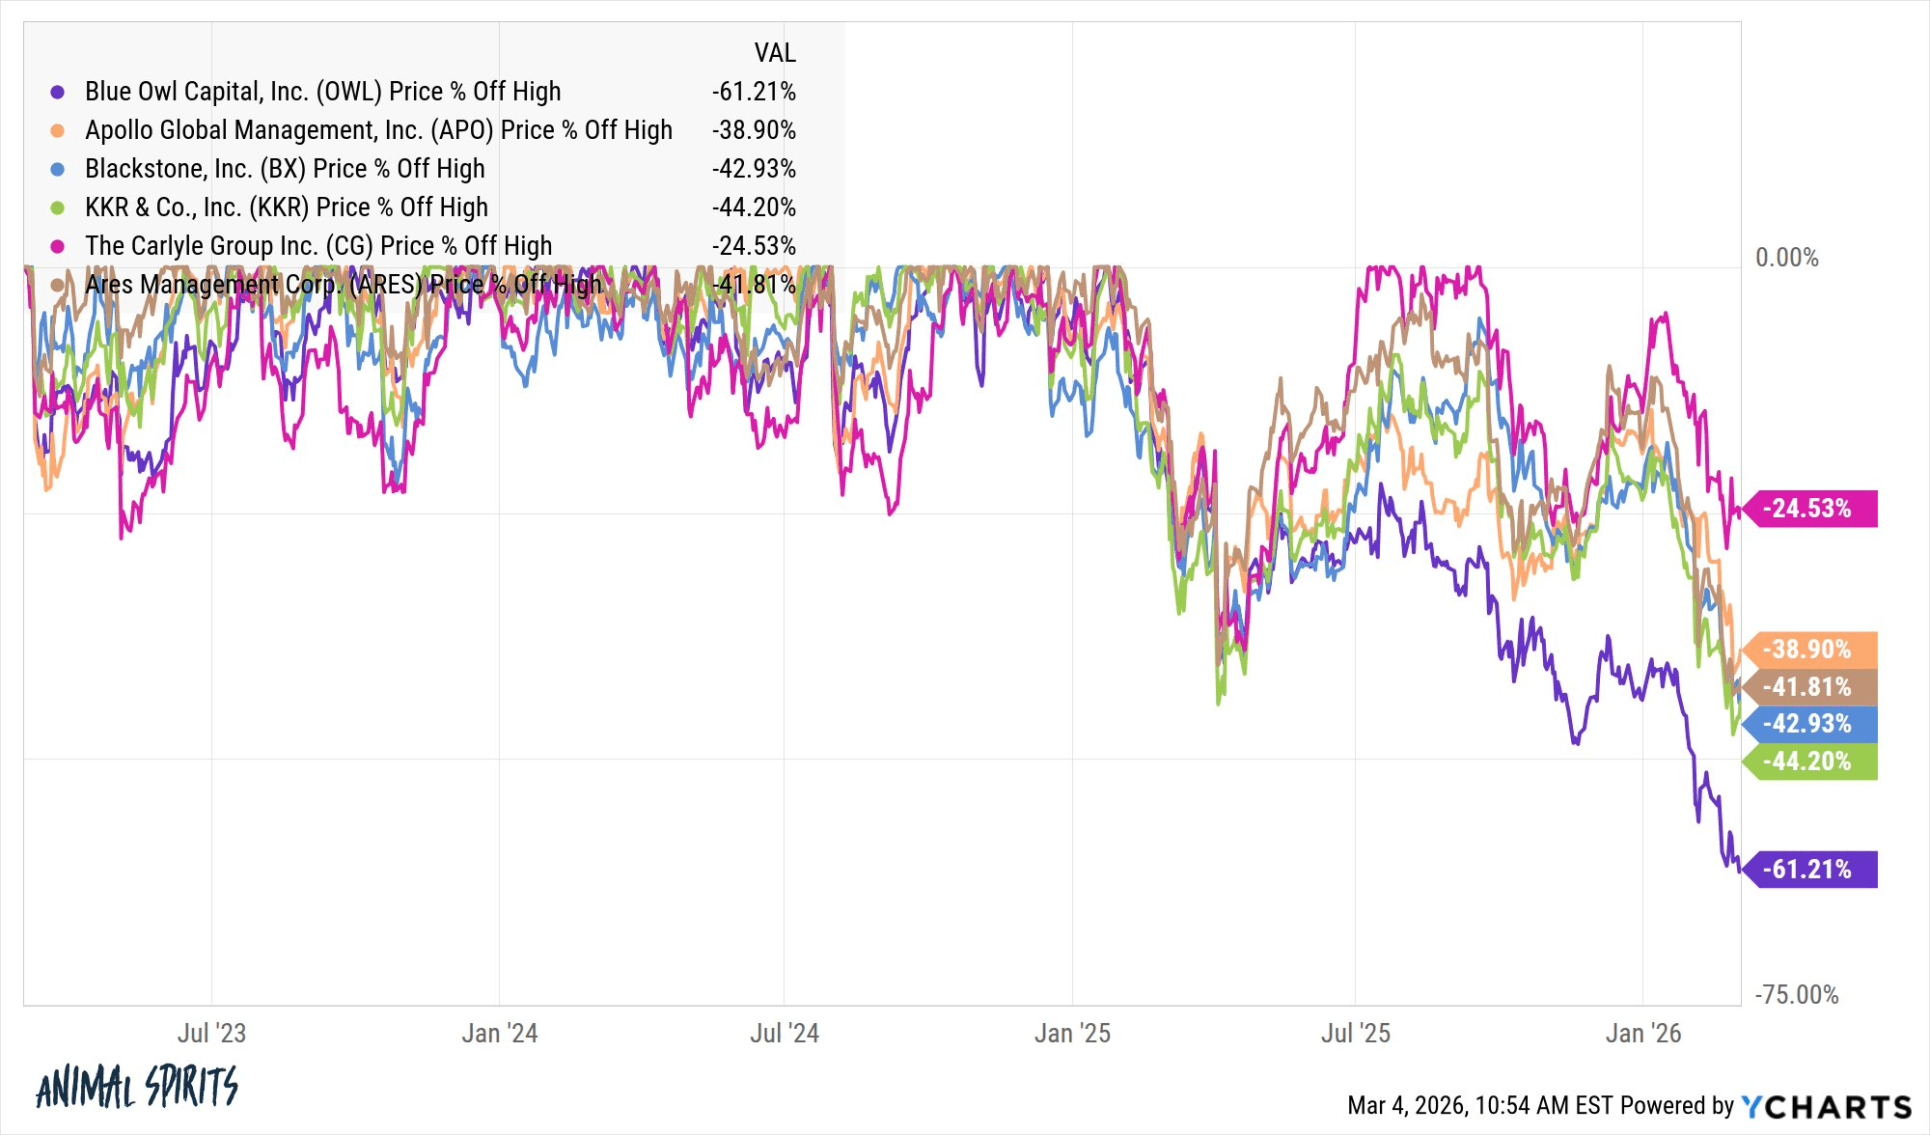
Au cours des dix dernières années, le capital-investissement est devenu l’une des catégories d’investissement les plus prisées à Wall Street. Dans un contexte de taux d’intérêt extrêmement bas, les investisseurs pouvaient racheter des entreprises à un coût relativement faible grâce à l’endettement.
Avec des taux désormais structurellement plus élevés, cette stratégie montre ses limites. De nombreuses entreprises font face à des flux de trésorerie faibles et à des charges d’intérêts croissantes, alors que les contrats de dette étaient souvent rédigés de manière souple par le passé. Cela crée une combinaison explosive qui, selon Davidson Kempner, pourrait entraîner une vague de faillites.
Un problème supplémentaire réside dans la difficulté qu’ont les fonds de capital-investissement à vendre leurs participations. On estime qu’il y a presque 4 000 milliards de dollars de participations non vendues dans le monde. Tant que les sorties ne se concrétisent pas, il devient de plus en plus difficile de réaliser des rendements et d’attirer de nouveaux investisseurs.
Acquisitions de logiciels et pression de l’IA
Les acquisitions d’entreprises de logiciels réalisées entre 2019 et 2022 seraient particulièrement vulnérables. Durant cette période, des valorisations élevées ont souvent été payées, fondées sur des prévisions de croissance optimistes et des coûts de financement bas.
Avec la pression sur les valorisations dans le secteur technologique et l’essor de l’intelligence artificielle qui modifie le paysage concurrentiel, une partie de ces entreprises risque de perdre totalement leur matelas de fonds propres. Une fois que les multiples de valorisation diminuent, il devient selon les spécialistes du crédit extrêmement difficile de remédier à ces pertes.
Crédit privé : le prochain domino
Dans le marché du crédit privé également, où des prêts non cotés sont accordés aux entreprises, les risques s’accumulent. De plus en plus d’entreprises choisissent de ne pas payer les intérêts en espèces, mais de les ajouter à la dette, une pratique appelée payment-in-kind (PIK).
Bien que cela puisse temporairement retarder les faillites, cela augmente à terme la montagne de dettes. On estime que des centaines de milliards de dollars de prêts aux entreprises aux États-Unis peuvent désormais être considérés comme « stressés ».
De plus, des indicateurs de crédit clés se détériorent. Ainsi, la part des entreprises ayant du mal à payer les intérêts à partir de leur bénéfice d’exploitation a fortement augmenté ces dernières années.
Échos de 2008
La situation rappelle la période précédant la crise financière de 2008. À l’époque également, les risques étaient longtemps sous-estimés car les méthodes traditionnelles de valorisation ne donnaient pas une vision claire des vulnérabilités sous-jacentes du système financier.
Cependant, il existe aussi des différences. Les banques jouent aujourd’hui un rôle moins dominant dans l’octroi de crédits risqués, tandis qu’une grande partie du financement se fait désormais en dehors du système bancaire régulé. Cela pourrait signifier que l’impact d’une correction potentielle se déroulerait différemment, mais pas nécessairement de manière moins importante.
Pour les investisseurs, la question cruciale est de savoir si le marché du capital privé peut devenir une source de stress systémique dans les années à venir. Si la croissance économique ralentit davantage ou si les taux restent élevés plus longtemps, une vague de restructurations et de faillites pourrait être difficile à éviter.
Pour l’instant, le marché semble peu préoccupé par cela. Mais comme l’histoire l’a souvent montré, les crises financières n’émergent que rarement là où tout le monde regarde déjà.
Pour le Bitcoin, une crise semblable à celle de 2008 serait actuellement très néfaste. La cryptomonnaie a connu un regain de force et commence enfin à retrouver un certain dynamisme.

La BCE alerte sur une bulle de l’IA à la veille de l’entrée en Bourse d’Anthropic
La BCE voit la bulle de l’IA gonfler à mesure que les géants de la tech s’endettent massivement pour financer leurs centres de données. Un retournement du sentiment de marché exposerait aussi les banques.

Anthropic se dirige vers une introduction en Bourse record malgré les tensions à Wall Street
Anthropic pourrait réaliser la plus grande introduction en Bourse de l’histoire. Malgré le recul des valeurs de l’IA, la demande est très forte et le prix d’introduction pourrait être relevé.

Nvidia : ce que ses résultats révèlent de l’avenir de l’IA
Nvidia double son chiffre d’affaires à 115,8 milliards de dollars, tout en resserrant les cordons de la bourse. Quelles conséquences pour l’envolée des valeurs de l’IA ?
Le plus lu

Pourquoi le XRP chute-t-il aussi fortement ?
Le XRP de Ripple a perdu plus de 6 % de sa valeur et évolue désormais au plus bas depuis plusieurs mois. Qu’est-ce qui explique une telle chute et quelles sont les perspectives ?

ASML, Nvidia : les valeurs des semi-conducteurs se redressent après leur chute, les craintes sur l’IA sont-elles fondées ?
Les valeurs des semi-conducteurs se redressent après leur pire séance depuis le krach lié au Covid. Les craintes sur l’IA sont-elles fondées, ou les investisseurs surréagissent-ils ?

Scandale bancaire au Paraguay : des millions de personnes privées d’argent, le président démissionne
Le président du Paraguay quitte ses fonctions après la faillite d’une banque comptant 2,9 millions de clients. Le responsable de la supervision bancaire était un ancien dirigeant de cet établissement.