

Le rendement des emprunts d’État américains à dix ans a franchi lundi le seuil de 5 %, une première depuis 2023. Ce taux sert de référence à presque tous les crédits et placements dans le monde, des prêts immobiliers aux actions. Et contrairement à la fois précédente, il ne semble pas près de refluer rapidement.
L’inflation et la dette poussent les taux à la hausse
Le rendement des obligations du Trésor américain à dix ans est monté lundi à 5,01 %, en hausse de 4 points de base. Un point de base correspond à un centième de point de pourcentage.
Ce niveau avait été atteint pour la dernière fois en octobre 2023, pendant une seule journée. Les acheteurs étaient ensuite revenus sur le marché, à la faveur d’un refroidissement du marché du travail et d’un recul de l’inflation.
Cette fois, le contexte est inverse. Le marché de l’emploi résiste et les chiffres de l’inflation d’août sont ressortis au-dessus des attentes.
S’y ajoute la guerre avec l’Iran, qui a fait grimper les prix du pétrole. Les marchés anticipent en outre une banque centrale plus restrictive, avec probablement une première hausse de taux dès mercredi.
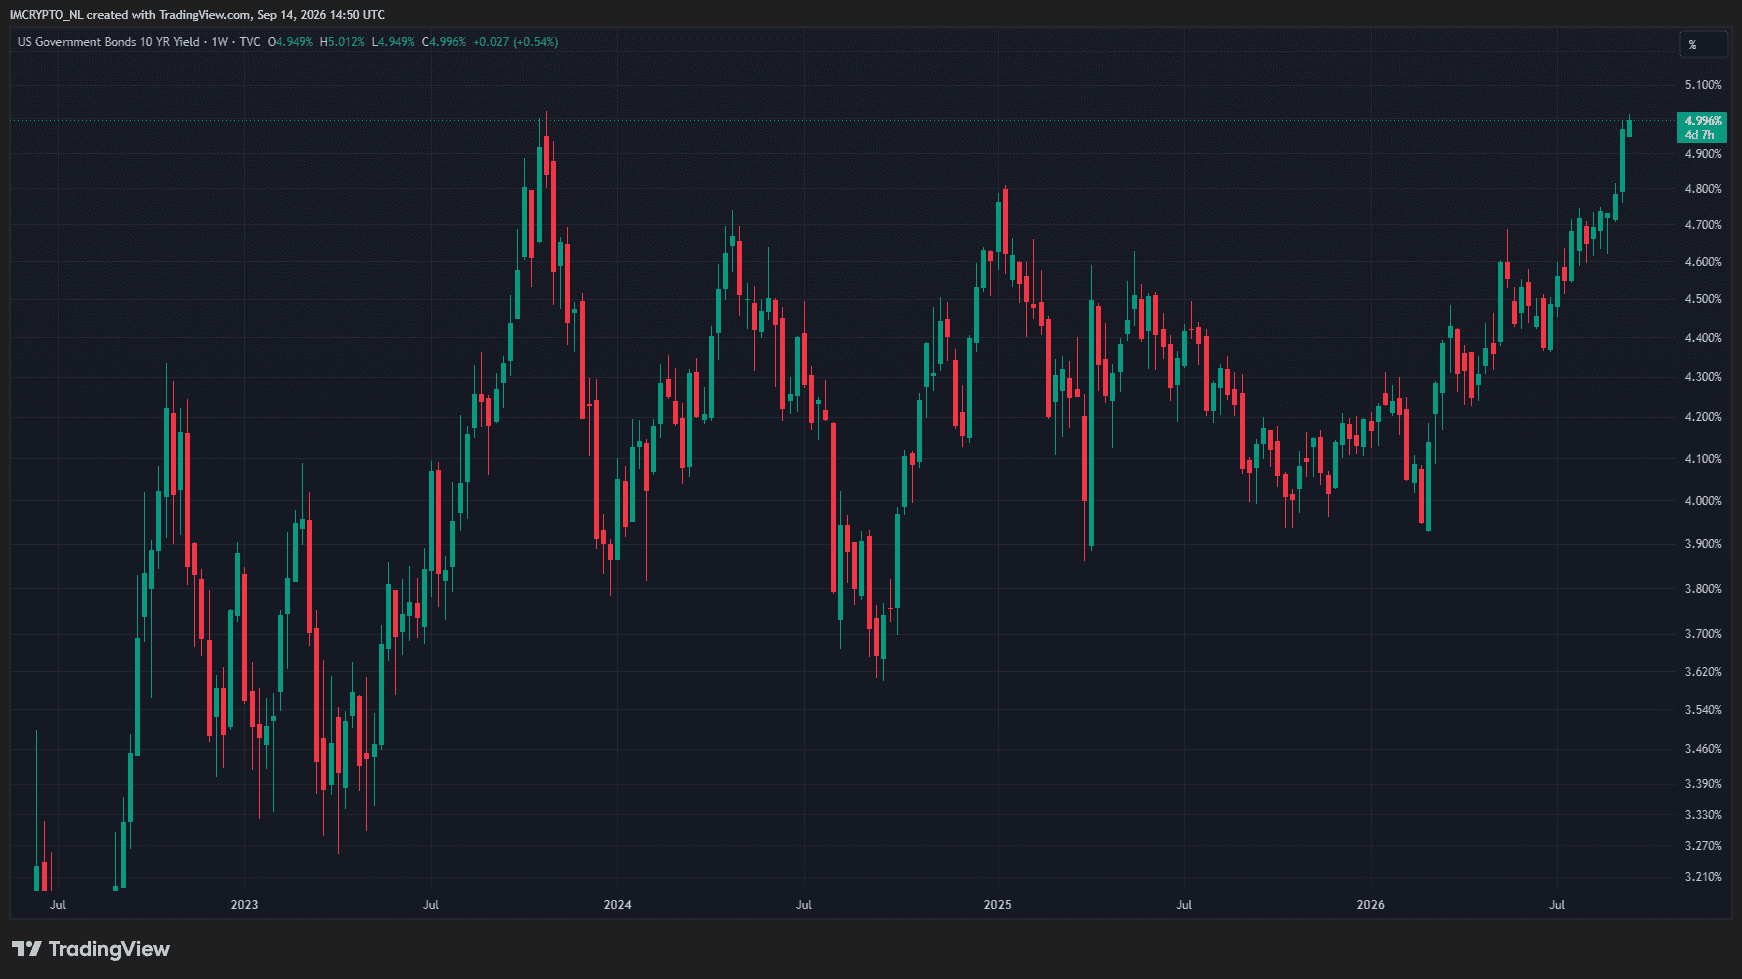
Le rythme du mouvement compte au moins autant que le niveau atteint. Une hausse d’un point de pourcentage en six mois ne laisse pas aux emprunteurs le temps de s’adapter.
La banque centrale a moins de prise sur ce phénomène que beaucoup ne l’imaginent. Ses décisions influencent surtout les taux courts, c’est-à-dire le rendement des prêts de quelques semaines ou de quelques mois.
Plus l’échéance s’allonge, plus cette influence se dilue. Sur deux ans, tout dépend presque des prochaines décisions de la banque centrale ; sur dix ans, c’est la moyenne attendue sur l’ensemble de la période qui domine.
Une ou deux hausses de taux pèsent peu dans cette moyenne. L’inflation anticipée par les investisseurs sur les dix prochaines années compte davantage, car elle rogne la valeur de ce qu’ils récupéreront à l’échéance.
À cela s’ajoute une rémunération de l’incertitude, la prime de terme. Les doutes sur les finances publiques américaines se logent précisément dans cette composante, et c’est elle qui augmente aujourd’hui.
Ces trois éléments finissent par se traduire dans l’offre et la demande. Le coupon d’une obligation d’État étant fixe, si les acheteurs exigent un rendement plus élevé, seul le prix peut baisser.
Or un prix plus bas signifie un rendement plus élevé. Les cours reculent dès que l’offre de titres dépasse la demande, et États comme entreprises continuent actuellement d’emprunter massivement, avec en plus une vague de financements liés aux infrastructures d’intelligence artificielle.
Le ministre des Finances Scott Bessent rachète de son côté des emprunts de long terme afin de faire baisser les taux. Mais, jusqu’ici, le marché n’en tient guère compte.
Le taux à dix ans retrouve ses niveaux de 2007
Au printemps 2020, le rendement à dix ans était tombé à 0,335 %, son plus bas niveau historique. C’était l’époque de l’argent gratuit, avec des banques centrales qui maintenaient leurs taux directeurs proches de zéro et achetaient elles-mêmes des obligations.
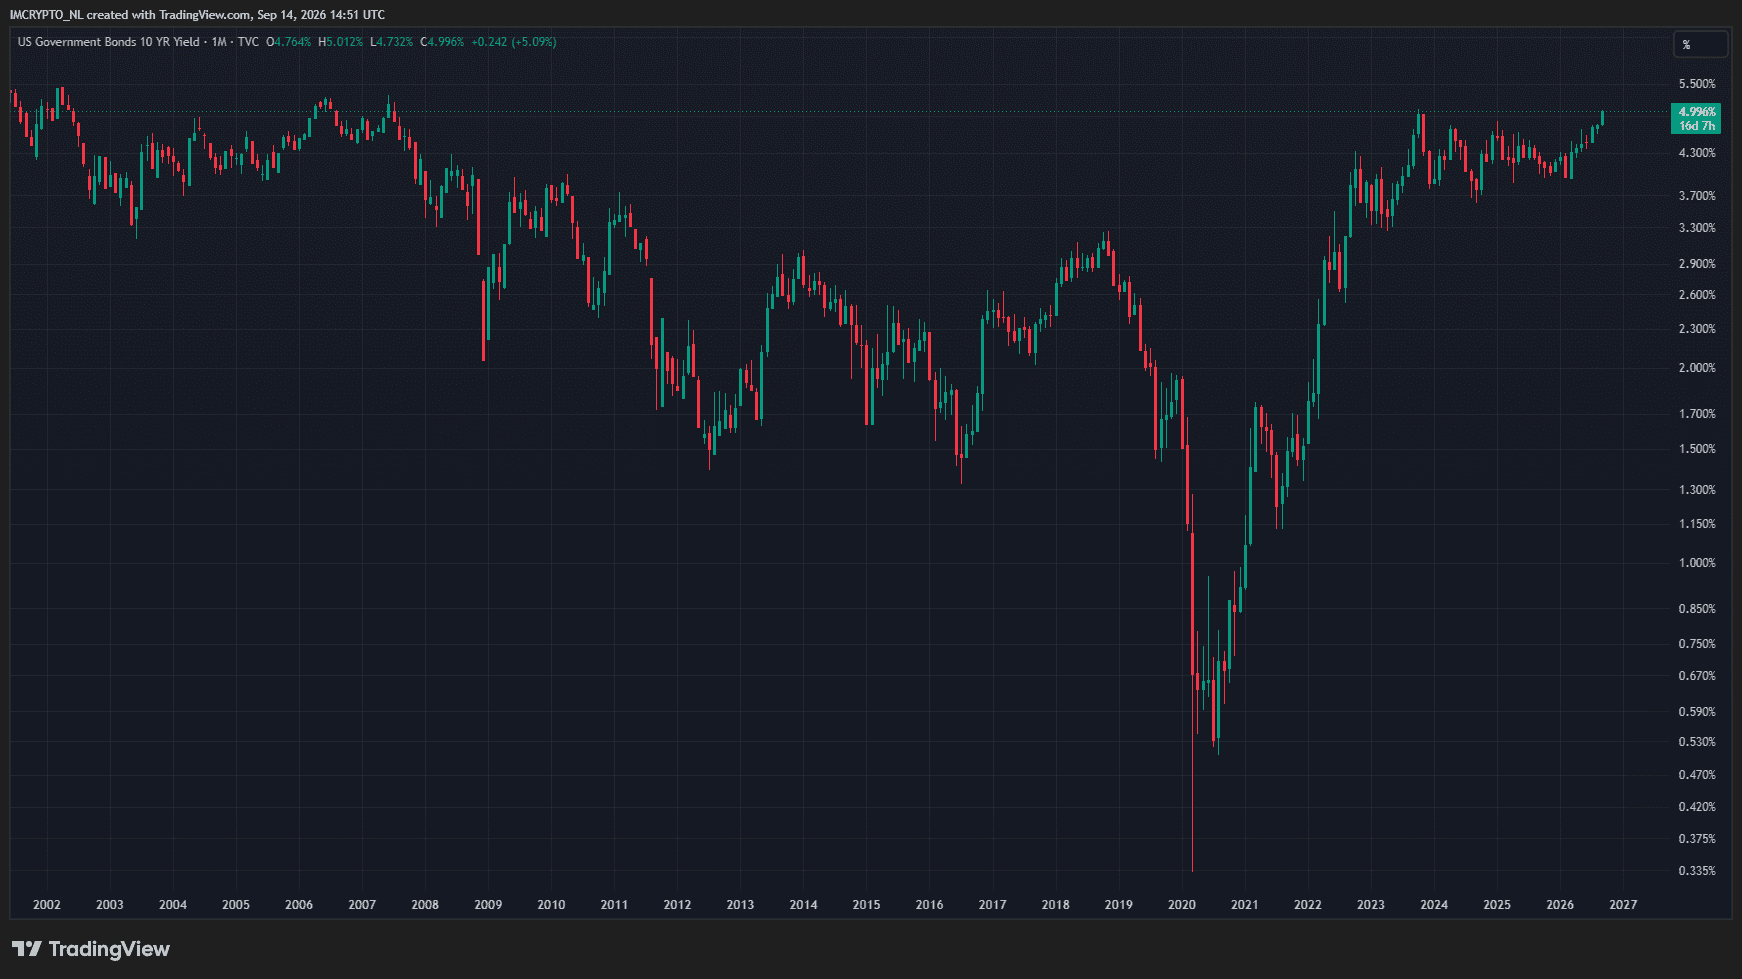
Toute l’économie s’est construite sur ces conditions de financement. Les États, les entreprises et les acquéreurs immobiliers ont emprunté à 1 % ou 3 %, en partant du principe que cela durerait.
C’est là que réside la différence avec 2007. À l’époque, un taux de 5 % n’avait rien d’exceptionnel et le marché des obligations du Trésor américain représentait environ 4 500 milliards de dollars, contre près de 32 000 milliards aujourd’hui.
La dette publique dépasse désormais la taille de l’ensemble de l’économie américaine. L’agence de notation Fitch Ratings a ainsi jugé en août que le pays était « vulnérable à de futurs chocs économiques ».
La douleur apparaît surtout au moment du refinancement. Un emprunt émis en 2020 à 1 % est remplacé à son échéance par un titre à 5 %, et c’est seulement à ce moment-là que la charge d’intérêts augmente.
Hypothèques et actions en ressentent immédiatement les effets
Ce taux long constitue le prix de référence de l’argent. Une entreprise paie le taux à dix ans augmenté d’une prime liée à son propre risque, tandis que les prêts immobiliers américains évoluent presque dans son sillage.
Le taux moyen des crédits immobiliers à trente ans est monté la semaine dernière à 6,76 %, contre 6,15 % au début de l’année. Sur un emprunt de 400 000 dollars, cela représente environ 160 dollars de plus par mois.
Le mouvement pèse aussi sur les valorisations des actions, des métaux précieux et des cryptomonnaies. Si une obligation d’État sans risque notable rapporte 5 %, tout autre placement doit d’abord offrir davantage.
Le S&P 500 gagne pourtant plus de 10 % depuis le début de l’année. Les entreprises liées à l’intelligence artificielle publient trimestre après trimestre des résultats très solides, au point que les investisseurs passent sans difficulté outre la hausse des taux. Et la vague d’investissements n’est pas freinée par un taux de 5 %, compte tenu des rendements attendus.


Selon Trump, la Russie et l’Ukraine cessent de viser leurs infrastructures énergétiques
Trump affirme que la Russie et l’Ukraine vont cesser de s’attaquer à leurs infrastructures énergétiques respectives. Volodymyr Zelensky pose toutefois des conditions.

Goldman Sachs et JPMorgan s’y rallient : la hausse des taux fait presque consensus
Wall Street anticipe une hausse des taux aux États-Unis. Que signifie le brusque revirement de la Fed pour le Bitcoin et les marchés financiers ?

Un drone russe frappe un train avec 208 personnes à bord près de la frontière de l’OTAN
Un drone russe a frappé un train transportant 208 personnes à seulement deux kilomètres de la Pologne. Le gouvernement polonais dénonce une escalade.
Le plus lu

Le XRP à 60 dollars ? Un analyste pointe un seuil décisif
Un analyste estime que le cours du XRP pourrait grimper à 60 dollars si une résistance cruciale venait à céder. Il faudrait pour cela une hausse de plus de 4 000 %.

Emploi américain : le marché ralentit, que fera la Fed ?
Aux États-Unis, les offres d’emploi progressent légèrement, mais déçoivent. Les investisseurs attendent désormais le rapport sur l’emploi et les prochaines décisions de la Fed sur les taux.

XRP : la prévision de Grok, l’IA d’Elon Musk, pour fin septembre
Grok estime que le cours du XRP devrait se situer autour de 1,45 à 1,60 dollar fin septembre, tout en laissant la porte ouverte à une hausse plus marquée.