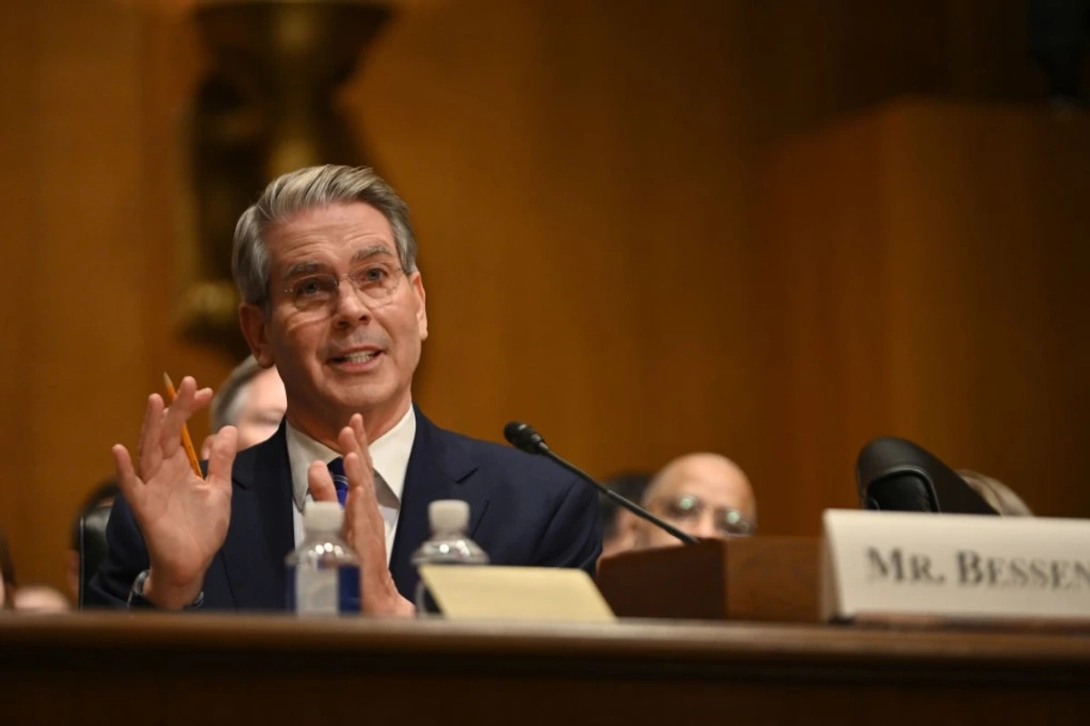
L’intervention remarquée du secrétaire américain au Trésor, Scott Bessent, commence à produire ses effets. Depuis qu’il a annoncé que les États-Unis allaient au moins doubler leurs rachats d’obligations d’État à long terme, les principaux taux longs ont reculé.
C’est une bonne nouvelle pour les marchés financiers. Des taux plus bas rendent le crédit moins coûteux et peuvent soutenir les actions comme les autres actifs risqués. Reste à savoir combien de temps durera le « Bessent effect », car le problème de fond, l’ampleur de la dette publique américaine, n’a pas disparu.
Les investisseurs hésitent davantage à défier Bessent
Les premiers signes de l’influence de Scott Bessent sont désormais clairement visibles sur le marché obligataire.
Le rendement américain à 10 ans avait encore atteint 4,75 % la semaine dernière, son plus haut niveau depuis le début de 2025. Il évolue désormais autour de 4,64 %. Le rendement à 30 ans a lui aussi reflué, autour de 5,17 %, soit environ 15 points de base sous son récent pic.
D’autres indicateurs de marché traduisent également un regain de confiance envers les obligations d’État à long terme. L’écart entre les rendements des Treasuries américains et les taux de swaps comparables s’est resserré. Sur l’échéance à 30 ans, cet écart est désormais au plus bas depuis février.
Selon Jason Williams, stratégiste taux chez Citi, cette situation a donné naissance à ce que les opérateurs appellent désormais le « put Bessent ». Les investisseurs savent qu’un acheteur de poids est prêt à intervenir si le marché obligataire subit de nouvelles tensions.
Ce signal modifie le comportement des traders. Parier contre le marché devient nettement plus risqué lorsque le Trésor américain semble disposé à acheter davantage d’obligations.
Washington pourrait mobiliser une importante réserve de liquidités
Le marché a reçu un coup de pouce supplémentaire lundi. Selon CNBC, le Trésor envisagerait d’utiliser son Treasury General Account pour financer l’augmentation des rachats.
Ce compte abrite d’importantes liquidités publiques déposées auprès de la Réserve fédérale. La perspective qu’une partie de ces fonds puisse servir à acheter des obligations d’État à long terme a apporté un soutien supplémentaire au marché.
Le retournement est également visible sur le marché des options. La semaine dernière, les investisseurs ont davantage parié sur une hausse des prix des obligations d’État à long terme. Comme les prix des obligations évoluent à l’inverse des rendements, cela signifie concrètement qu’un nombre croissant d’opérateurs anticipe une baisse des taux longs.
« Le risque, si l’on peut dire, est désormais que les taux longs chutent brutalement sous l’effet d’une intervention », estime Alex Manzara, trader spécialisé dans les dérivés.
Le principal problème de Bessent reste entier
Pour autant, Scott Bessent est encore loin d’avoir gagné son pari. Les taux longs américains restent élevés au regard de l’histoire récente, et leurs principales causes n’ont pas changé.
L’État fédéral américain affiche d’importants déficits budgétaires et doit émettre des volumes considérables de nouvelles obligations pour financer sa dette. Cette offre massive peut continuer à exercer une pression à la hausse sur les rendements.
« L’une des raisons fondamentales du niveau élevé des rendements des obligations d’État, à savoir l’aggravation structurelle des déficits budgétaires américains, ne disparaîtra pas rapidement », prévient Libby Cantrill, chez Pimco.
Le milliardaire Stanley Druckenmiller, qui avait autrefois encadré Bessent lorsqu’il était gérant de hedge fund, se montre lui aussi critique. Selon lui, son ancien protégé commet une erreur en cherchant à influencer directement le marché obligataire.
À ce stade, l’intervention semble toutefois bien produire un effet. Les opérateurs savent que Washington est prêt à intervenir comme acheteur majeur. Un nouveau paramètre s’impose donc à tous ceux qui misent sur une nouvelle hausse des taux américains.


La France emprunte plus cher que la Grèce, un signal révélateur
La France fait face à une dette croissante et à une hausse de ses coûts d’emprunt. Rabobank n’anticipe pas de nouvelle crise de la zone euro, mais les investisseurs restent nerveux.

L’UE accentue la pression sur la Chine et menace de nouvelles mesures commerciales
L’UE accentue la pression sur la Chine avec de nouvelles mesures commerciales, tandis que Pékin menace de riposter sur le plan économique.

Rubio avertit l’Europe : la prochaine décennie sera décisive pour l’Occident
Marco Rubio met en garde l’Europe contre le déclin. Sous Trump, les États-Unis misent résolument sur leur puissance économique et militaire.
Le plus lu
Un analyste de Wall Street voit Quant grimper à 10 000 dollars
L’analyste de Wall Street Jan Nieuwenhuijs estime que le cours de Quant pourrait atteindre 10 000 dollars, soit près de 4 000 % au-dessus de son niveau actuel.

Nouveau coup dur pour le diesel : la Russie prolonge son interdiction d’exporter
La Russie veut prolonger jusqu’à fin octobre son interdiction d’exporter du diesel. Les États-Unis envisagent eux aussi des restrictions à l’exportation, alors que le marché est déjà tendu.

L’action SpaceX recule malgré le premier vrai succès de Starship
Après une ouverture en hausse, SpaceX repart à la baisse, alors que Starship atteint pour la première fois l’orbite terrestre et déploie des satellites Starlink.