


Les taux remontent fortement dans le monde, alimentant de nouvelles incertitudes autour du Bitcoin (BTC). Au Japon, le rendement des obligations d’État à dix ans a atteint son plus haut niveau depuis près de trente ans. Dans le même temps, le taux américain à dix ans a dépassé les 5 %.
Pour le cours du Bitcoin, c’est surtout cette combinaison qui compte. Des taux plus élevés rendent les obligations d’État jugées sûres plus attractives et renchérissent le crédit. Au Japon, une importante source de capitaux bon marché pourrait en outre commencer à se tarir.
Les taux japonais bondissent après la décision de la banque centrale
Le rendement des obligations d’État japonaises à dix ans a progressé de 10 points de base, à 3,075 %. Il s’agit de son plus haut niveau depuis août 1996.
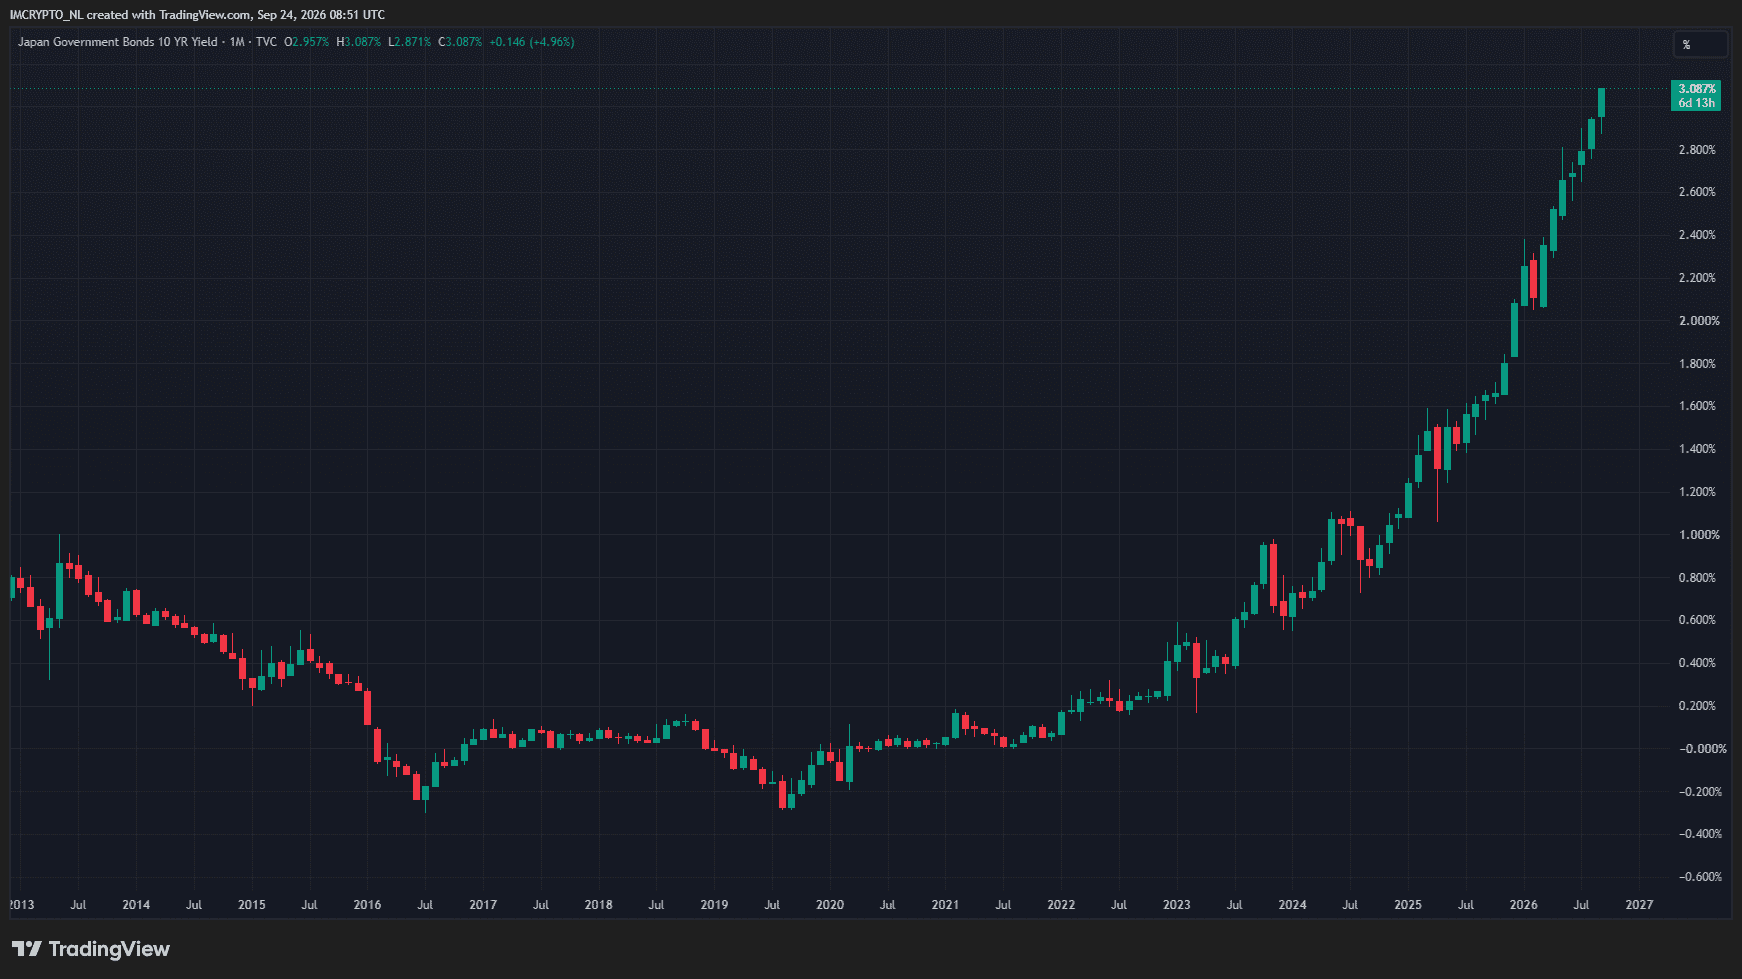
Les maturités plus courtes ont également été fortement secouées. Le taux à cinq ans a gagné 10 points de base, pour atteindre un niveau record de 2,375 %.
Ce mouvement est intervenu lors de la première séance japonaise depuis que la Banque du Japon (BoJ) a relevé son taux directeur de 1 % à 1,25 %. Les marchés financiers japonais étaient restés fermés plusieurs jours en raison de jours fériés.
Les ventes ne se sont pas limitées aux obligations de maturité courte. Le taux à vingt ans a progressé de 8 points de base, à 3,9 %. Le rendement des obligations d’État à trente ans a augmenté de 6 points de base, à 4,13 %.
Lorsque les obligations d’État sont vendues, leur prix recule et leur rendement augmente généralement. Le mouvement actuel montre que les investisseurs anticipent une période prolongée de taux plus élevés au Japon.
Le gouverneur de la BoJ, Kazuo Ueda, a par ailleurs indiqué que de nouvelles hausses de taux étaient possibles. La banque centrale cherche à contenir la hausse persistante des prix au Japon.
Fait notable, le yen s’est affaibli après la décision monétaire. Les autorités japonaises ont ensuite suivi de près l’évolution du marché des changes.
« Les taux sont en train d’être réévalués à l’échelle mondiale, et les taux japonais restent particulièrement bas », a déclaré à Reuters Masayuki Koguchi, executive chief fund manager chez Mitsubishi UFJ Asset Management.
Selon lui, dans ces conditions, une mauvaise nouvelle pourrait accélérer les ventes d’obligations d’État japonaises.
Pourquoi le Japon devient soudain plus important pour le cours du Bitcoin
Une hausse des taux japonais ne signifie pas automatiquement que le cours du Bitcoin va baisser. Les investisseurs crypto suivent néanmoins de près la Banque du Japon, principalement en raison du mécanisme dit de carry trade.
Cette stratégie consiste à emprunter dans un pays où les taux sont faibles, puis à investir ces fonds dans des actifs censés offrir un rendement plus élevé.
Le Japon a longtemps été particulièrement attractif pour ce type d’opération. Les grands investisseurs pouvaient emprunter des yens à bas coût et déployer ensuite ce capital ailleurs.
La situation évolue désormais. Avec les hausses de taux de la Banque du Japon, emprunter en yens devient plus coûteux. Certains investisseurs peuvent donc choisir de réduire leurs positions.
À terme, cela peut aussi peser sur le Bitcoin. Lorsque de grands acteurs vendent simultanément des actifs risqués, des capitaux quittent plusieurs marchés financiers à la fois.
Jamie Elkaleh, directeur marketing de Bitget Wallet, avait auparavant estimé que la Réserve fédérale américaine (Fed) restait, pour l’instant, plus déterminante pour le Bitcoin que la Banque du Japon. La politique monétaire américaine a une influence beaucoup plus directe sur la disponibilité des dollars dans le système financier mondial.
Selon lui, le Japon représente toutefois un risque que les investisseurs ne doivent pas sous-estimer.
Pour l’heure, un scénario comparable aux tensions d’août 2024 ne semble pas d’actualité. À l’époque, le débouclage du carry trade en yen avait provoqué de fortes fluctuations sur les marchés financiers internationaux.
Le yen joue ici un rôle central. Une forte appréciation de la monnaie japonaise peut rendre les carry trades douloureux. Les investisseurs qui avaient emprunté des yens à bas coût doivent alors mobiliser davantage de capitaux pour rembourser leurs prêts, ce qui peut les contraindre à vendre d’autres actifs.
Cette fois, c’est pour l’instant l’inverse qui se produit. Le yen s’est au contraire affaibli après la dernière décision sur les taux. Le risque immédiat d’une vague soudaine de ventes forcées s’en trouve réduit.
Les investisseurs japonais retrouvent une option attractive sur leur marché domestique
La hausse des taux japonais peut toutefois avoir des répercussions sur les marchés internationaux par un autre canal.
Les banques, fonds de pension et sociétés de gestion japonais peuvent désormais obtenir un rendement nettement plus élevé sur les obligations d’État de leur propre pays.
Début septembre, le taux japonais à dix ans avait déjà brièvement dépassé les 3 %. BlackRock a alors étudié ce qui pourrait se produire si les institutions japonaises conservaient davantage de capitaux dans leur pays.
Après couverture du risque de change, les obligations d’État américaines à dix ans rapportaient environ 2 % aux investisseurs japonais. Dans le même temps, les obligations d’État japonaises offraient un rendement d’environ 3 %.
Il devient donc relativement moins intéressant d’allouer de nouveaux capitaux aux obligations d’État américaines.
BlackRock a modélisé un scénario hypothétique dans lequel 5 % des avoirs japonais en obligations d’État américaines seraient réorientés vers des placements domestiques.
Le Japon détient environ 1 100 milliards de dollars d’obligations d’État américaines. Un déplacement de 5 % représenterait donc quelque 55 milliards de dollars.
Ce montant ne constitue pas une prévision. BlackRock s’est seulement attaché à évaluer ce qui pourrait se produire dans un tel scénario.
Fitch Ratings a également souligné que des taux japonais plus élevés pouvaient inciter les institutions à conserver davantage d’argent sur leur marché domestique. L’agence de notation n’anticipe toutefois pas de ventes massives d’obligations étrangères déjà détenues.
Le taux américain au-dessus de 5 % accentue la pression
Le Japon n’est pas la seule source d’incertitude. Aux États-Unis aussi, les taux remontent fortement.
Les obligations d’État américaines ont subi des ventes après la publication d’indicateurs économiques meilleurs que prévu. Ces chiffres ont ravivé la crainte d’une inflation durablement élevée et d’une nouvelle hausse des taux par la Réserve fédérale.
L’indice préliminaire Composite PMI Output de S&P Global pour les États-Unis est passé de 56 à 58,4 points en septembre. Cet indicateur de l’activité des entreprises américaines a ainsi atteint son plus haut niveau depuis juillet 2021.
Les anticipations de taux ont changé presque immédiatement. Selon Reuters, la probabilité d’une hausse des taux en octobre, telle qu’intégrée par les contrats à terme sur les Fed funds, est passée de 53 % à 66 %.
À cela s’est ajoutée une adjudication décevante d’obligations d’État américaines à cinq ans. Le Trésor américain a placé 70 milliards de dollars de titres sur le marché, mais la demande s’est révélée inférieure aux attentes.
Le taux américain à dix ans a ensuite gagné près de 14 points de base, à 5,106 %. Il a ainsi atteint son plus haut niveau depuis 2007. Le taux à deux ans a progressé de plus de 11 points de base, à 4,891 %.
Dans le même temps, le dollar américain est monté à son plus haut niveau depuis près de deux mois.
Pourquoi des taux plus élevés peuvent peser sur le Bitcoin
Pour le cours du Bitcoin, des taux durablement élevés peuvent constituer un vent contraire.
Lorsque les obligations d’État américaines offrent un rendement d’environ 5 %, les investisseurs disposent d’une alternative attractive aux placements plus risqués. La nécessité de prendre du risque sur les actions ou les cryptomonnaies s’en trouve réduite.
Des taux plus élevés renchérissent aussi le crédit. Il y a alors moins d’argent bon marché disponible pour investir. Les marchés très sensibles aux variations de la liquidité mondiale peuvent en souffrir.
Le Bitcoin a déjà ressenti cette pression plus tôt ce mois-ci. Début septembre, le BTC s’échangeait autour de 77 500 dollars. Les inquiétudes liées à la hausse des rendements obligataires avaient alors pesé sur le sentiment de marché, malgré des flux positifs vers les ETF Bitcoin spot américains.
Pour l’instant, rien n’indique clairement que la hausse des taux japonais provoque directement une forte pression vendeuse sur le Bitcoin. Les investisseurs surveillent surtout deux risques.
Le premier est un débouclage massif des carry trades financés en yens. Le second est une réallocation par laquelle les investisseurs institutionnels japonais conserveraient davantage de capitaux dans leur pays.
Aucun de ces deux développements n’a jusqu’à présent provoqué de choc majeur sur le marché crypto.
Pour les grands investisseurs, le rendement nominal n’est d’ailleurs pas le seul critère. Les risques de change, le coût de leur couverture, la liquidité, la réglementation et la maturité recherchée entrent également en ligne de compte.
C’est pourquoi la Réserve fédérale reste, pour le moment, le principal facteur macroéconomique pour le Bitcoin. Le taux américain à dix ans évolue au-dessus de 5 %, le dollar se situe près d’un plus haut de deux mois et les investisseurs envisagent de nouveau sérieusement une hausse des taux.
Le Japon ajoute néanmoins un nouveau risque. Les taux remontent depuis des niveaux historiquement bas, ce qui rend les obligations d’État japonaises plus attractives pour les investisseurs domestiques.
Katsutoshi Inadome, stratégiste senior chez Sumitomo Mitsui Trust Asset Management, a par ailleurs souligné auprès de Reuters les inquiétudes liées au risque que la Banque du Japon réagisse trop lentement à la hausse des prix.
La politique économique de la Première ministre Sanae Takaichi entretient également l’incertitude. Ses projets économiques, axés sur la croissance, avaient déjà provoqué des tensions sur le marché obligataire japonais.
Pour le Bitcoin, la prochaine décision de la Réserve fédérale ne sera donc pas le seul rendez-vous important. Une appréciation soudaine du yen ou un transfert plus marqué des capitaux japonais vers des placements domestiques pourrait à nouveau créer des remous sur les marchés financiers internationaux.


Les ETF Bitcoin enchaînent cinq jours d’afflux malgré la baisse du cours
Les ETF Bitcoin attirent à nouveau des centaines de millions de dollars, tandis que le cours du Bitcoin reperd du terrain après un net rebond.

Le Bitcoin passe sous 83 000 dollars, les altcoins décrochent
Le Bitcoin recule pour la troisième journée consécutive et certains altcoins perdent jusqu’à 12 %. Il existe toutefois encore des raisons de rester optimiste.

Coinbase permet désormais d’emprunter des USDC avec du Bitcoin en garantie
Coinbase lance des prêts en USDC à taux fixe adossés à du Bitcoin, alors que le marché du crédit crypto connaît une croissance rapide.
Les plus lus

Le NEAR s’envole de 28 % : voici pourquoi
Le NEAR gagne près de 30 % après le lancement de nouvelles fonctions de confidentialité. Les volumes d’échanges, l’activité du réseau et les revenus progressent également fortement.

Avalanche bondit de près de 50 % en quatre jours : ce qui explique la hausse
Avalanche gagne près de 50 % en quelques jours. Des annonces institutionnelles et la mise à niveau Helicon donnent un net coup d’accélérateur au cours de l’AVAX.

Le fondateur de Cardano prédit que « la crypto va absorber l’IA »
Charles Hoskinson, fondateur de Cardano, estime que la crypto absorbera l’IA d’ici cinq à dix ans et deviendra une couche d’infrastructure essentielle.