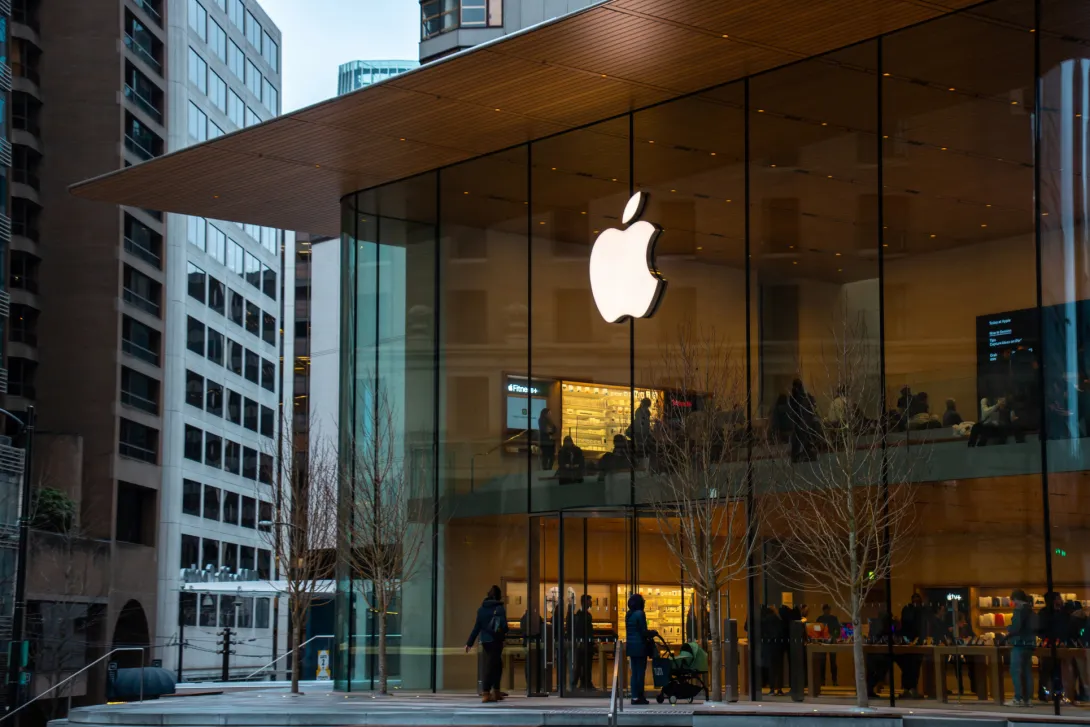
Apple a réalisé un chiffre d’affaires supérieur aux attentes au dernier trimestre, mais le titre a tout de même reculé d’environ 3,8 % dans les échanges après Bourse. L’explication ne tient pas au niveau global des résultats, mais à leur composition : les segments sur lesquels les investisseurs fondent l’avenir du groupe ont déçu.
Le chiffre d’affaires total s’est établi à 109,4 milliards de dollars (environ 94 milliards d’euros), contre une prévision moyenne des analystes de 108,9 milliards ; une surprise positive, mais limitée.
L’iPhone, toujours pilier du groupe, a généré 54,3 milliards de dollars, contre 53,6 milliards attendus. Le Mac a, lui, nettement surpris : 10,4 milliards de chiffre d’affaires, contre une estimation de 8,6 milliards, soit de loin le plus fort écart du trimestre. La marge brute a également dépassé légèrement les attentes de Wall Street.
Pourquoi l’action recule malgré tout
Le point faible se situe du côté des Services. Cette activité, qui regroupe notamment l’App Store, iCloud et les abonnements, a généré 30,7 milliards de dollars, là où les analystes en attendaient 31,4 milliards.
L’écart peut sembler modeste, mais les Services sont, aux yeux des investisseurs, la preuve qu’Apple n’est pas seulement un fabricant de matériel : c’est l’activité aux marges les plus élevées et au modèle récurrent qui justifie une partie de sa valorisation. Une déception sur ce segment pèse donc davantage qu’une bonne surprise dans le matériel.
S’y ajoute la Chine : le chiffre d’affaires dans la région Grande Chine est resté inférieur au consensus, ce qui touche à une autre grande préoccupation des investisseurs autour d’Apple, à savoir la capacité du groupe à préserver sa position sur un marché de croissance clé face à la concurrence locale.
L’iPad a lui aussi manqué les attentes, tandis que la catégorie des objets connectés et accessoires a atteint 7,9 milliards de dollars, exactement conforme aux estimations. Au total, le tableau est contrasté : les points forts (iPhone, Mac) renforcent les segments les moins sensibles, tandis que les faiblesses (Services, Chine) touchent précisément les zones que le marché surveille de près.
Cette semaine, faire bien ne suffit plus
La réaction aux résultats trimestriels s’inscrit dans la tendance de cette saison de publications. À Wall Street, une légère surprise positive ne suffit plus. Les entreprises ne sont récompensées que lorsqu’elles dépassent nettement les attentes et présentent des perspectives solides. Microsoft et Amazon ont vu leur action progresser grâce à la croissance toujours soutenue de leurs activités cloud, tandis qu’Apple a perdu du terrain malgré un chiffre d’affaires supérieur aux prévisions.
L’explication se trouve dans les segments que les investisseurs suivent le plus attentivement. L’iPhone et le Mac ont fait mieux que prévu, mais la croissance de l’activité Services, très rentable, a déçu, tout comme le chiffre d’affaires en Chine. Il s’agissait précisément des points faibles que le marché surveillait de près avant la publication.
Apple est par ailleurs observé de près dans la course à l’intelligence artificielle. Alors que des concurrents comme Microsoft, Amazon et Meta investissent des milliards et bénéficient de plus en plus clairement de l’IA, le marché attend toujours qu’Apple présente un récit de croissance convaincant. C’est précisément pour cette raison que les déceptions dans les Services et en Chine pèsent plus lourd que les bonnes surprises dans le matériel.


Anthropic dépense des millions pour protéger son patron Dario Amodei
Anthropic, spécialiste de l’intelligence artificielle, dépense des millions pour assurer la sécurité de son patron. Chez Meta, la protection de Mark Zuckerberg coûte encore bien plus cher.

Google fait les frais de sa propre révolution dans l’IA
Google perd plus de 500 milliards de dollars de capitalisation boursière. Son moteur de recherche fondé sur l’IA génère moins de recettes publicitaires que les recherches classiques.

Ray-Ban : un héritier refuse 3,5 milliards d’euros sur fond de conflit familial
Rocco Basilico, héritier de l’empire Ray-Ban, rejette une offre de 3,5 milliards d’euros de son demi-frère, ravivant un conflit familial autour de plusieurs milliards d’euros.
Le plus lu

XRP à 210 dollars d’ici fin 2026 : la prévision d’un analyste est-elle réaliste ?
Un analyste du marché des cryptomonnaies prévoit que le cours du XRP atteindra 210 dollars d’ici fin 2026. Mais cet objectif est-il réaliste ?
L’IA est peut-être déjà consciente, avertit un prix Nobel
Le prix Nobel Geoffrey Hinton estime que l’IA pourrait déjà être consciente et met en garde contre les risques majeurs d’une mauvaise utilisation de cette technologie.

L’IA d’Elon Musk livre ses prévisions pour le XRP au 31 octobre
Grok, l’IA d’Elon Musk, envisage trois scénarios pour le cours du XRP au 31 octobre. La conférence Ripple Swell et la Fed pourraient jouer un rôle décisif.