

Les stablecoins ne représentent pas encore une menace sérieuse pour le secteur bancaire traditionnel. C’est l’analyse de l’analyste de Moody’s, Abhi Srivastava, qui estime que le risque de perturbation pour les banques à ce stade du cycle d’adoption reste « limité ».
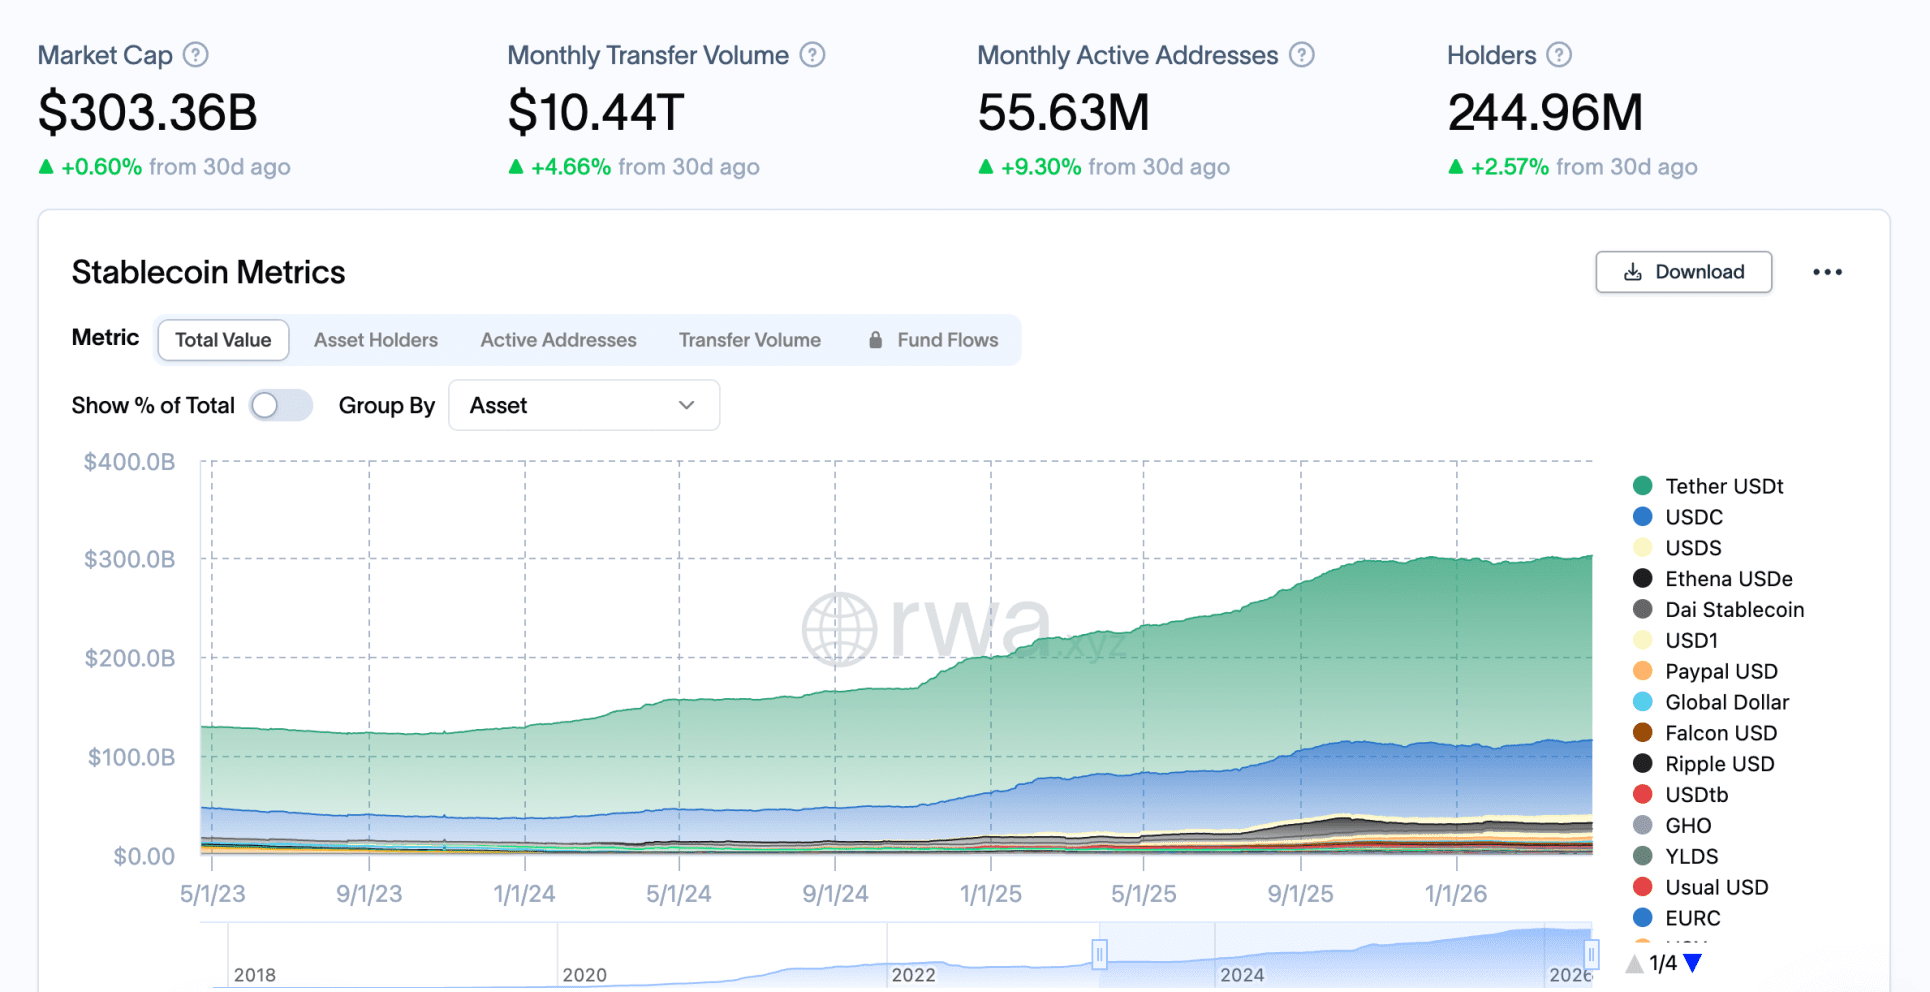
Selon lui, le marché a cependant connu une croissance rapide. La valeur totale du marché des stablecoins dépassait les 300 milliards de dollars à la fin de l’année dernière, mais leur usage reste encore trop limité pour véritablement prendre des parts de marché aux banques.
Pourquoi les stablecoins ne menacent-ils pas les banques ?
La raison principale est assez simple selon Srivastava. Aux États-Unis, les systèmes de paiement existants sont déjà rapides, peu coûteux et fiables, ce qui empêche les stablecoins de s’imposer dans les transactions quotidiennes.
De plus, selon la réglementation américaine actuelle, les stablecoins ne peuvent offrir ni intérêts ni rendements comparables. Cela les rend peu attractifs à court terme comme alternative complète aux dépôts bancaires traditionnels.
Cet aspect est crucial car il constitue le cœur du conflit entre le secteur des crypto-monnaies et le lobby bancaire. Tant que les stablecoins ne peuvent pas distribuer d’intérêts, ils demeurent aux États-Unis principalement un outil de transaction et non un produit d’épargne de masse.
Tant que cela reste le cas, Moody’s juge peu probable que les consommateurs retirent massivement leur argent des comptes bancaires pour l’investir dans des stablecoins.
Cela ne signifie pas que les stablecoins sont insignifiants. Au contraire, leur rôle dans les paiements, les transactions transfrontalières et la finance on-chain se développe réellement.
Mais selon Moody’s, cette croissance n’est pas encore suffisante pour véritablement bouleverser le modèle bancaire traditionnel. Le marché évolue rapidement, mais les dommages pour les banques restent pour l’instant limités.
À long terme, la situation pourrait changer
Moody’s apporte toutefois une nuance importante. Si les stablecoins et les actifs réels tokenisés continuent de croître, la pression sur les banques pourrait augmenter à long terme.
Dans ce scénario, les dépôts pourraient fuir le système traditionnel, affectant la capacité de prêt des banques et érodant leur part de marché. Il ne s’agit donc pas d’une « absence de menace », mais plutôt d’une « absence de menace immédiate ».
Cette préoccupation à long terme est partagée dans l’ensemble du secteur. Standard Chartered a averti au début de l’année que les banques américaines pourraient perdre jusqu’à 500 milliards de dollars de dépôts au profit des stablecoins d’ici 2028, bien que cela dépende fortement des réglementations précises concernant les produits de rendement et la distribution.
La CLARITY Act reste cruciale
C’est pourquoi le débat autour de la CLARITY Act est si intense. La loi doit créer un cadre réglementaire plus large pour la crypto, mais l’interdiction des stablecoins offrant des rendements est devenue l’un des éléments les plus controversés. Les banques souhaitent maintenir cette interdiction, car des stablecoins rémunérateurs concurrenceraient beaucoup plus directement les comptes d’épargne et de paiement. Les grands acteurs de la crypto s’y opposent, affirmant que cela freine l’innovation et la concurrence.
Selon des rapports récents, le sénateur Thom Tillis travaille sur de nouveaux textes pour surmonter ce conflit, mais le processus législatif reste lent et aucune solution définitive n’a encore été rendue publique.


GENIUS Act : la Fed précise les règles pour les stablecoins
Avec le GENIUS Act, la Fed franchit une nouvelle étape vers un cadre clair pour les stablecoins et ouvre la voie aux banques américaines.

Les stablecoins prêts à transformer le commerce mondial : « Tout le modèle change »
Les stablecoins pourraient transformer le commerce mondial. Des banques européennes travaillent à leur propre stablecoin pour les paiements internationaux.

Acheter un dollar numérique, c’est prêter aux États-Unis sans le savoir
Bessent voit dans les stablecoins un pilier du dollar. Derrière le projet de Trump se cache un autre objectif : financer le déficit.
Le plus lu

Le NEAR s’envole de 28 % : voici pourquoi
Le NEAR gagne près de 30 % après le lancement de nouvelles fonctions de confidentialité. Les volumes d’échanges, l’activité du réseau et les revenus progressent également fortement.

Avalanche bondit de près de 50 % en quatre jours : ce qui explique la hausse
Avalanche gagne près de 50 % en quelques jours. Des annonces institutionnelles et la mise à niveau Helicon donnent un net coup d’accélérateur au cours de l’AVAX.

Le fondateur de Cardano prédit que « la crypto va absorber l’IA »
Charles Hoskinson, fondateur de Cardano, estime que la crypto absorbera l’IA d’ici cinq à dix ans et deviendra une couche d’infrastructure essentielle.