Wall Street entame la semaine sur une note positive. Les contrats à terme sur le S&P 500, le Nasdaq 100 et le Dow Jones progressent lundi matin, alors que les investisseurs se préparent à une semaine marquée par les résultats trimestriels et les chiffres de l’inflation.
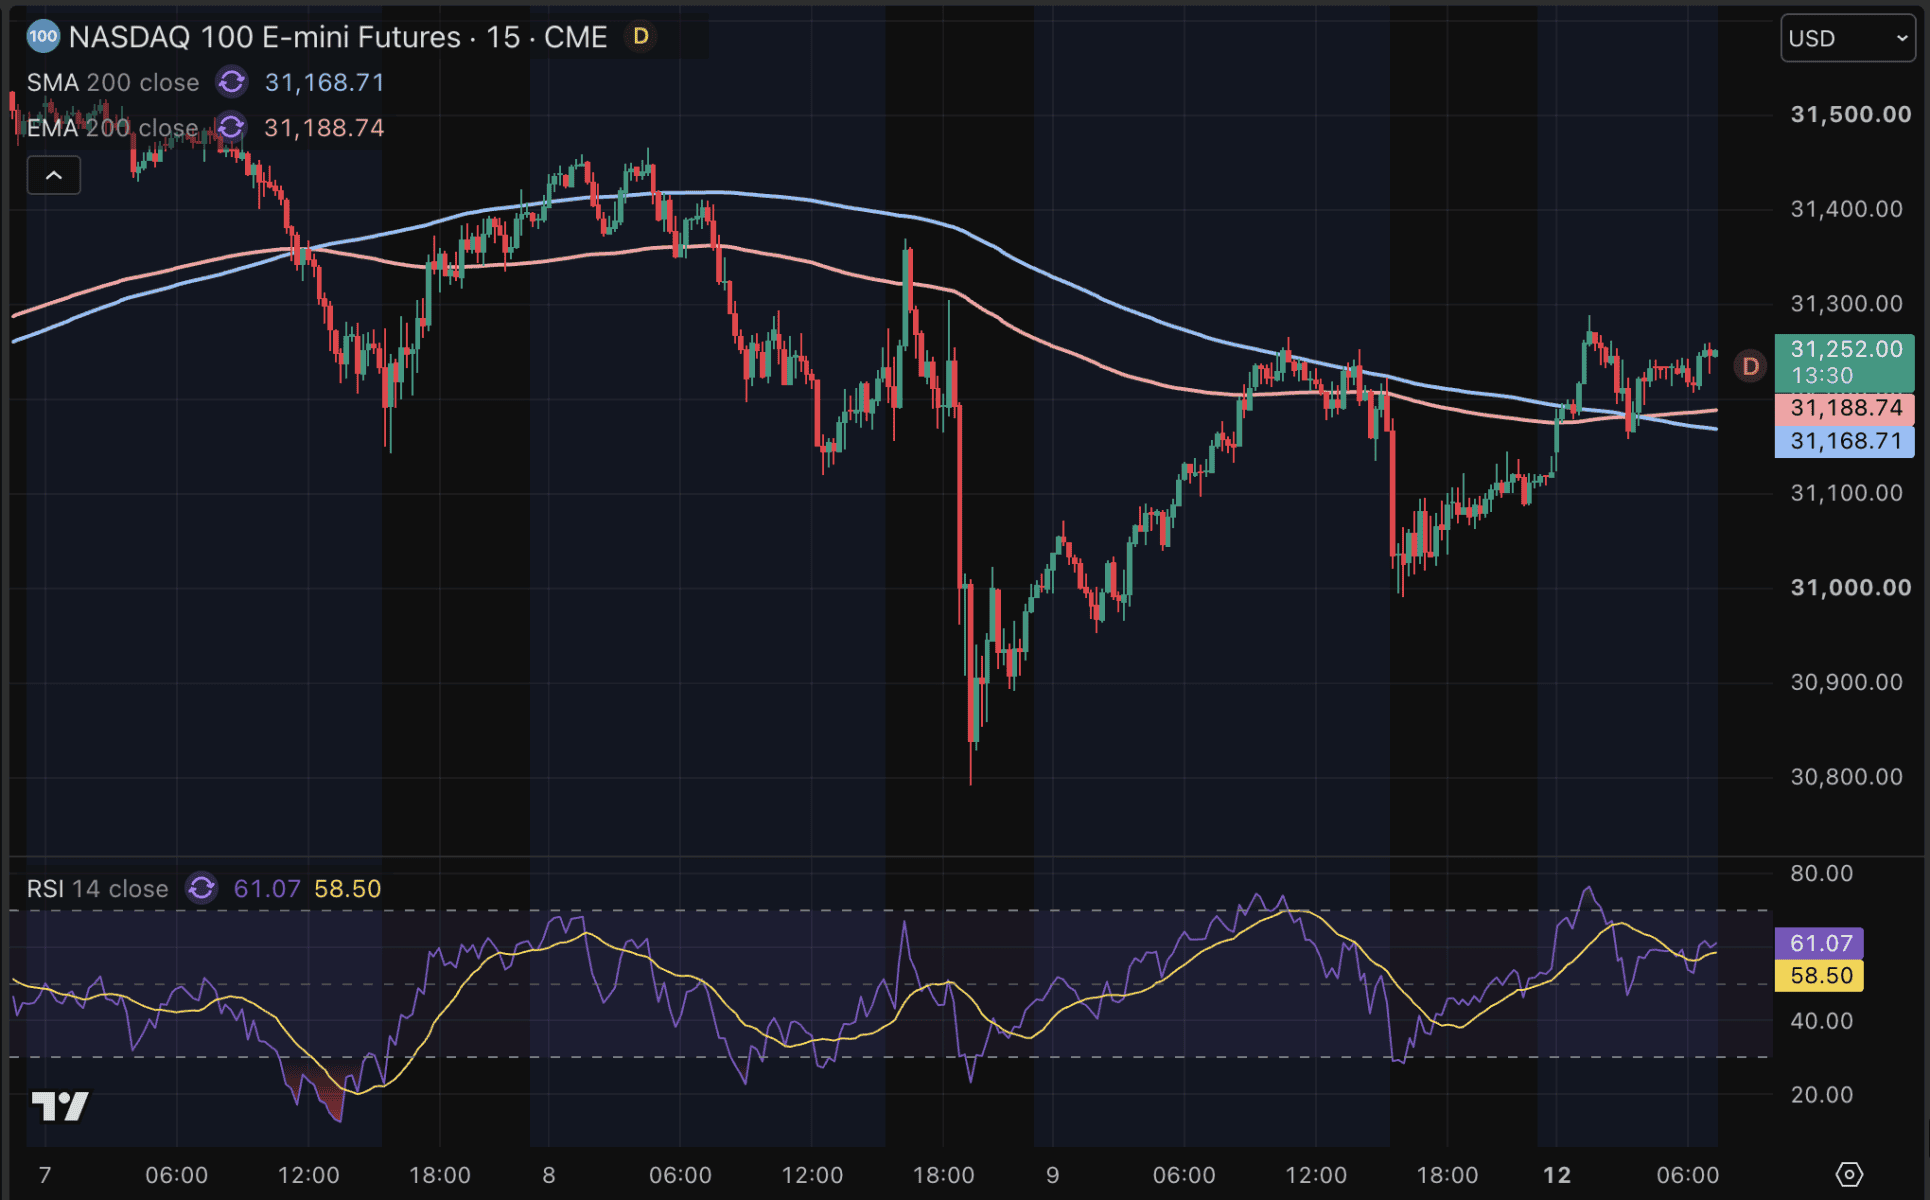
La question centrale est de savoir si la forte croissance des bénéfices suffira encore à compenser la pression exercée par les prix élevés du pétrole et les rendements obligataires.
La croissance des bénéfices reste exceptionnellement forte
Selon FactSet, les bénéfices des entreprises du S&P 500 devraient progresser d’environ 29,6 % au troisième trimestre. Ce serait le quatrième trimestre consécutif où leur croissance dépasse 25 %.
La demande massive de centres de données, de puces et d’autres infrastructures liées à l’intelligence artificielle reste l’un des principaux moteurs de cette croissance. Mais cette fois, les marchés ne se limiteront pas à la progression des bénéfices.
Les investisseurs veulent surtout savoir comment les entreprises font face à la hausse des coûts de financement, à une énergie chère et aux pressions sur leurs marges.
Les grandes banques ouvrent la saison des résultats
Bank of America, Citigroup, Goldman Sachs, JPMorgan Chase, Morgan Stanley et Wells Fargo publieront notamment leurs résultats trimestriels cette semaine. Ces publications pourraient donner une première indication de la solidité réelle de l’économie américaine.
La qualité du crédit, l’évolution des prêts et les provisions pour pertes potentielles seront particulièrement scrutées. Ces éléments sont d’autant plus importants que les rendements des emprunts d’État américains se situent à leur plus haut niveau depuis plus de vingt ans.
Du côté de l’intelligence artificielle, les résultats d’ASML, acteur majeur du secteur, seront également très attendus mercredi 14 octobre. Ils seront suivis jeudi 15 octobre par ceux de TSMC, dont la taille est encore bien supérieure. Ces publications apporteront de nouveaux éclairages sur le cycle d’investissement dans l’IA.
L’inflation pourrait à nouveau faire monter les taux
Les investisseurs prendront aussi connaissance de nouveaux chiffres de l’inflation mercredi et jeudi. L’indice des prix à la consommation (CPI) de septembre sera publié en premier, suivi des prix à la production.
Ces données seront déterminantes : la Fed a de nouveau relevé ses taux en septembre et les marchés anticipent toujours un resserrement supplémentaire. Une inflation supérieure aux attentes pourrait encore faire grimper les rendements obligataires et peser sur les actions.
La géopolitique reste un risque
Le Moyen-Orient reste également un facteur à surveiller. Donald Trump a indiqué ce week-end que les États-Unis pourraient aider l’Arabie saoudite dans sa lutte contre les Houthis, tandis que le Brent se maintient au-dessus de 104 dollars le baril.
Un cessez-le-feu visant les infrastructures énergétiques entre la Russie et l’Ukraine a toutefois entraîné un léger repli des prix du pétrole et du gazole ce matin.
Cette semaine concentre ainsi tous les enjeux. Des résultats trimestriels solides pourraient soutenir la hausse des marchés, à condition que l’inflation, le pétrole et les rendements obligataires ne viennent pas à nouveau la freiner.


S&P 500 : une hausse portée par de moins en moins de valeurs
Alors que la Bourse évolue près de ses records, de moins en moins de valeurs participent à la hausse. Comment expliquer ce décalage ? Que se passe-t-il sur les marchés ?

Ray Dalio : « La bulle de l’IA pourrait bientôt éclater »
Ray Dalio avertit que la bulle de l’IA approche d’un point de bascule. La hausse des taux d’intérêt et les niveaux élevés d’endettement constituent les principaux risques.

SpaceX : le risque de crédit atteint un record avec 40 milliards de dollars de dette supplémentaire
L’annonce cette semaine d’un nouvel endettement massif de SpaceX suscite une inquiétude croissante chez les investisseurs.
Le plus lu
Un analyste de Wall Street voit Quant grimper à 10 000 dollars
L’analyste de Wall Street Jan Nieuwenhuijs estime que le cours de Quant pourrait atteindre 10 000 dollars, soit près de 4 000 % au-dessus de son niveau actuel.

Nouveau coup dur pour le diesel : la Russie prolonge son interdiction d’exporter
La Russie veut prolonger jusqu’à fin octobre son interdiction d’exporter du diesel. Les États-Unis envisagent eux aussi des restrictions à l’exportation, alors que le marché est déjà tendu.

Le taux américain à 30 ans au plus haut depuis 2002
Le taux américain à 30 ans dépasse 5,61 % et atteint son plus haut niveau depuis 2002, sur fond de vague mondiale de ventes sur les obligations.