


La progression de l’or n’est pas terminée, selon UBS. Dans une tribune publiée par le Financial Times, Bhanu Baweja, stratégiste en chef chez UBS Investment Bank, estime que le marché haussier actuel du métal précieux a probablement encore du potentiel. Entamé en 2018, ce mouvement a jusqu’ici généré un rendement annuel d’environ 19 %.
Depuis l’abandon de la convertibilité du dollar en or en 1971, le métal jaune a connu trois grands marchés haussiers : les années 1970, la période allant de 1999 à 2011, puis le cycle actuel, amorcé en 2018.
Selon UBS, cette troisième phase repose sur trois moteurs principaux : les inquiétudes budgétaires, les achats des banques centrales et la moindre capacité des obligations à protéger les portefeuilles lors des baisses des marchés actions.
L’or ne réagit plus comme par le passé
En temps normal, l’or est très sensible aux taux réels. Lorsque les taux corrigés de l’inflation augmentent, le métal précieux perd de son attrait, puisqu’il ne procure aucun rendement.
Historiquement, une hausse de 1 point de pourcentage des taux réels américains s’accompagnait souvent d’un repli d’environ 14 % du prix de l’or.
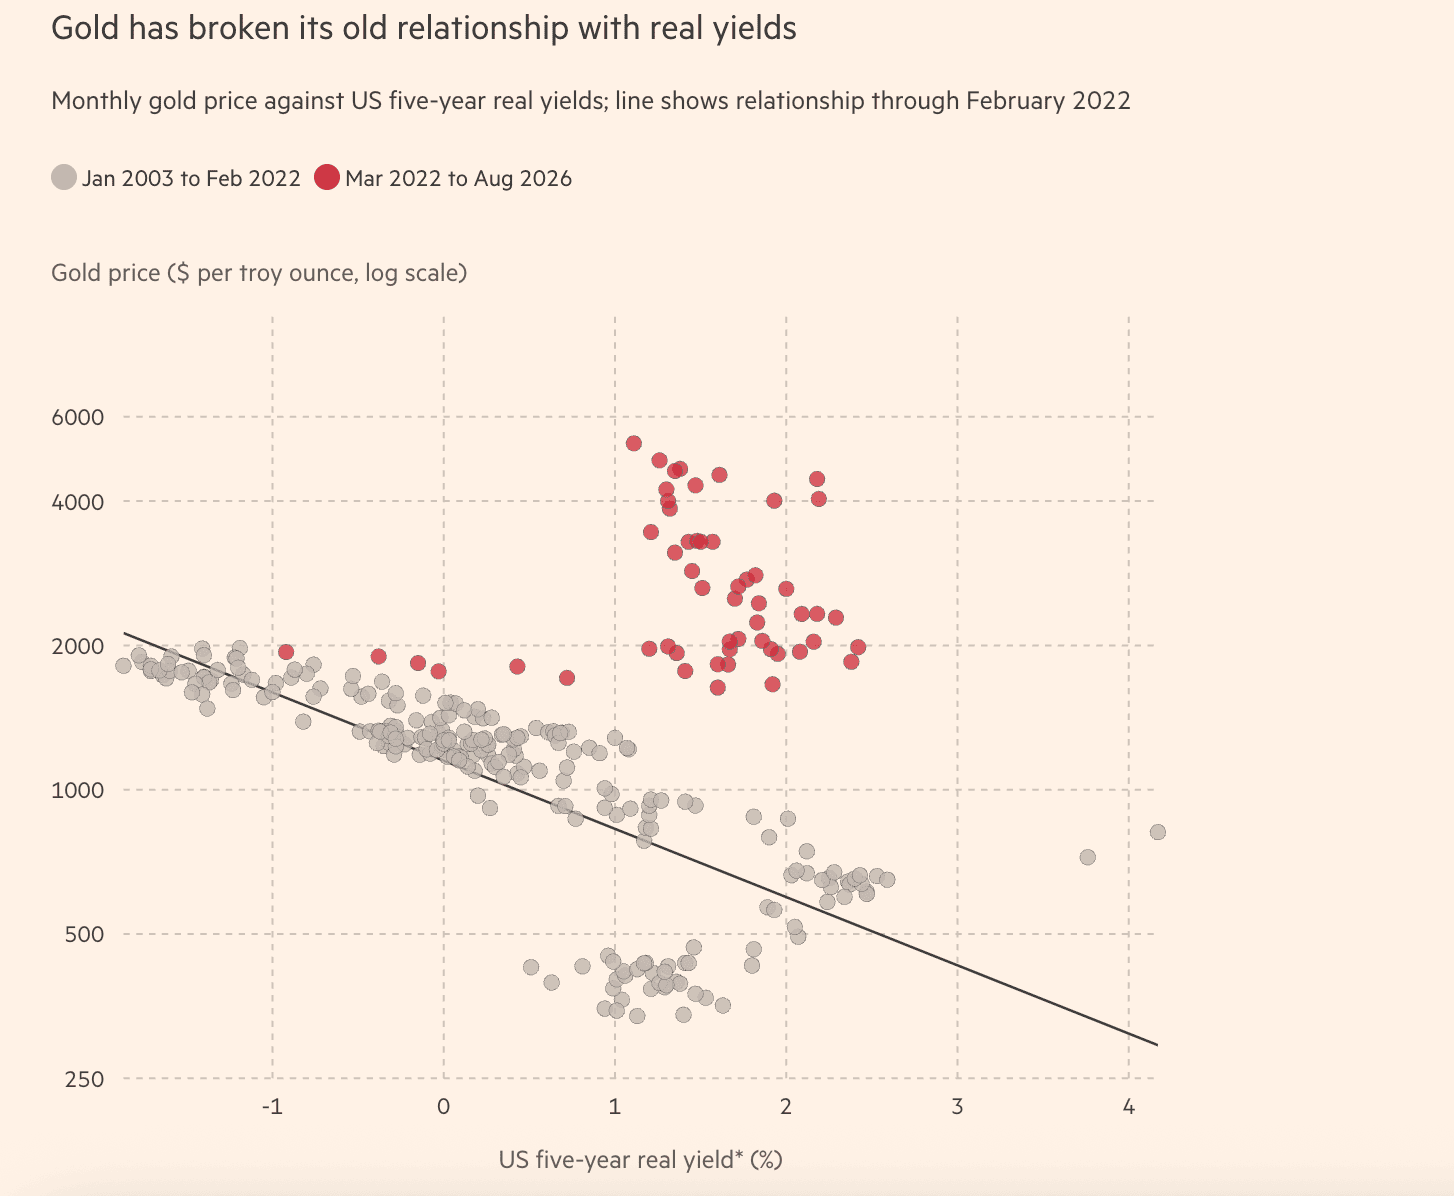
Mais depuis 2022, cette relation fonctionne beaucoup moins bien. Pour UBS, le tournant est intervenu lorsque les pays occidentaux ont gelé les réserves de change de la Russie. Banques centrales et fonds souverains ont alors dû se demander ce que signifiait encore un « actif sûr » si des obligations d’État pouvaient être bloquées pour des raisons politiques.
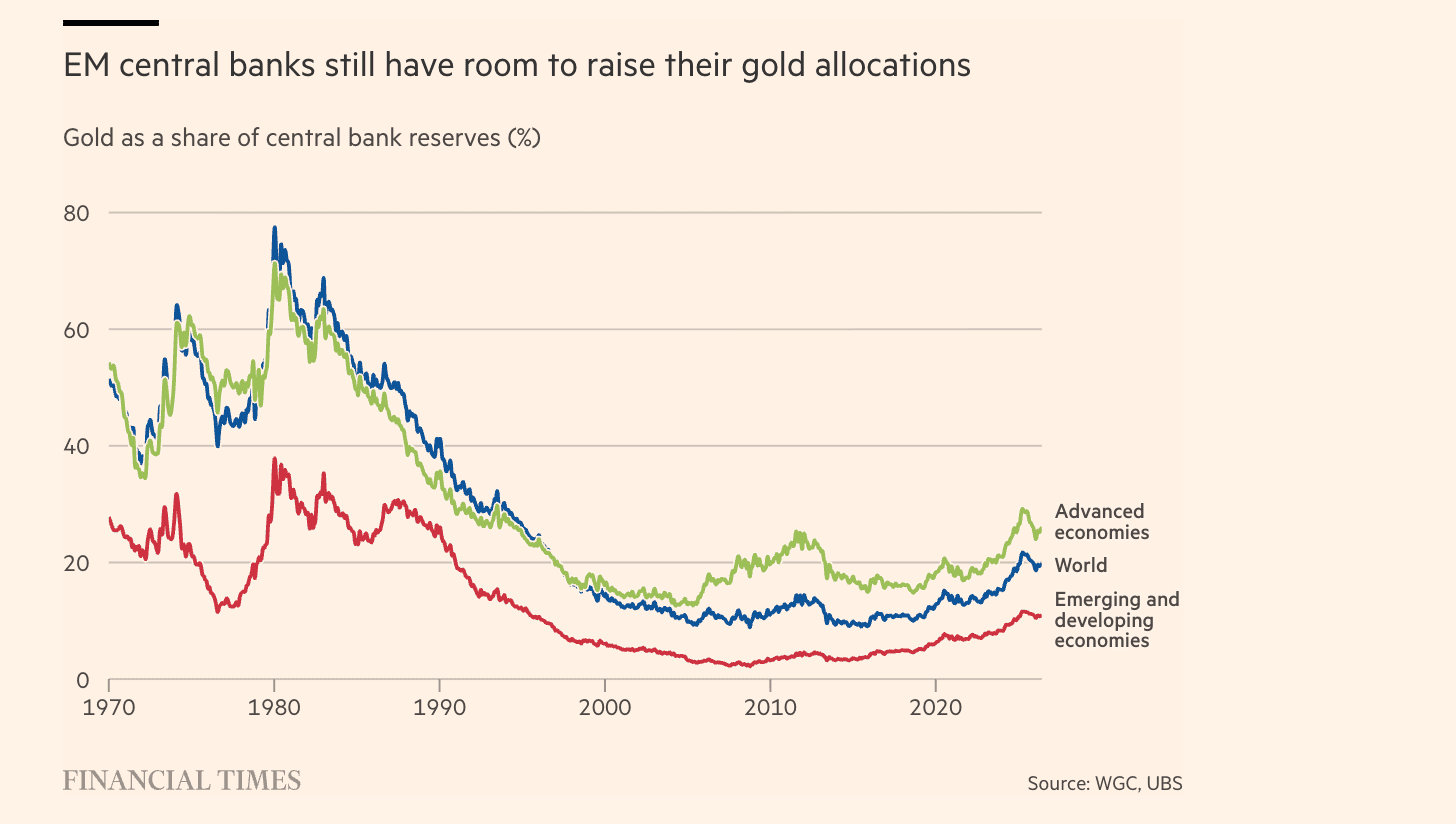
La réponse a été l’or. Depuis, les marchés émergents ont porté la part de l’or dans leurs réserves de 5 % à 7 % environ, puis à près de 11 %.
Les obligations protègent moins efficacement
Le deuxième pilier tient à l’évolution de la relation entre actions et obligations. Pendant des années, les obligations ont joué un rôle d’amortisseur lorsque les actions reculaient. Mais dans un environnement marqué par des chocs inflationnistes, des déficits budgétaires élevés et des taux volatils, cette couverture est devenue moins fiable.
Actions et obligations peuvent désormais baisser en même temps. L’or en bénéficie. Pour les investisseurs fortement exposés aux actions, il devient plus attractif comme outil de diversification. Selon le World Gold Council, les investisseurs particuliers et institutionnels ne détiennent encore qu’environ 3 % de leurs actifs financiers en or.
La dominance budgétaire comme moteur structurel
Le troisième facteur est peut-être le plus déterminant : la confiance dans les finances publiques. La dette fédérale américaine atteint déjà environ 40 000 milliards de dollars et pourrait encore augmenter fortement au cours des dix prochaines années. Dans le même temps, les États-Unis veulent éviter une remontée excessive des taux longs.
Si les banques centrales finissent par être contraintes de mener une politique davantage dictée par la pression budgétaire que par la seule lutte contre l’inflation, on parle alors de dominance budgétaire.
Pour l’or, ce contexte est favorable. Des taux réels plus bas, des primes de terme plus élevées et des doutes sur les finances publiques renforcent ensemble la demande pour un actif sans risque de contrepartie.


Taux et pétrole : un cocktail toxique, un seul refuge subsiste
Pourquoi l’or est-il si attractif à l’achat dans le contexte actuel ? Voici ma stratégie du moment.

Or et argent chutent, la crainte des taux l’emporte sur la guerre
L’or et l’argent tombent à leur plus bas niveau en cinq semaines, les investisseurs intégrant le risque d’une nouvelle hausse des taux aux États-Unis.

L’or sous pression face aux craintes sur les taux avant un nouveau test cet après-midi
Le cours de l’or a reculé de près de 2 % après des chiffres d’inflation plus élevés aux États-Unis. Cet après-midi à 14h30, le CPI devrait déterminer le prochain mouvement.
Le plus lu
Le XRP à 60 dollars ? Un analyste pointe un seuil décisif
Un analyste estime que le cours du XRP pourrait grimper à 60 dollars si une résistance cruciale venait à céder. Il faudrait pour cela une hausse de plus de 4 000 %.

XRP : la prévision de Grok, l’IA d’Elon Musk, pour fin septembre
Grok estime que le cours du XRP devrait se situer autour de 1,45 à 1,60 dollar fin septembre, tout en laissant la porte ouverte à une hausse plus marquée.

Chez ASML, Macron plaide pour une filière européenne des puces et de l’IA
Le géant néerlandais des équipements pour semi-conducteurs ASML a reçu Emmanuel Macron et Rob Jetten, venus défendre une ambition européenne dans les puces et l’intelligence artificielle. Reste à savoir ce qu’une telle visite peut produire concrètement.