

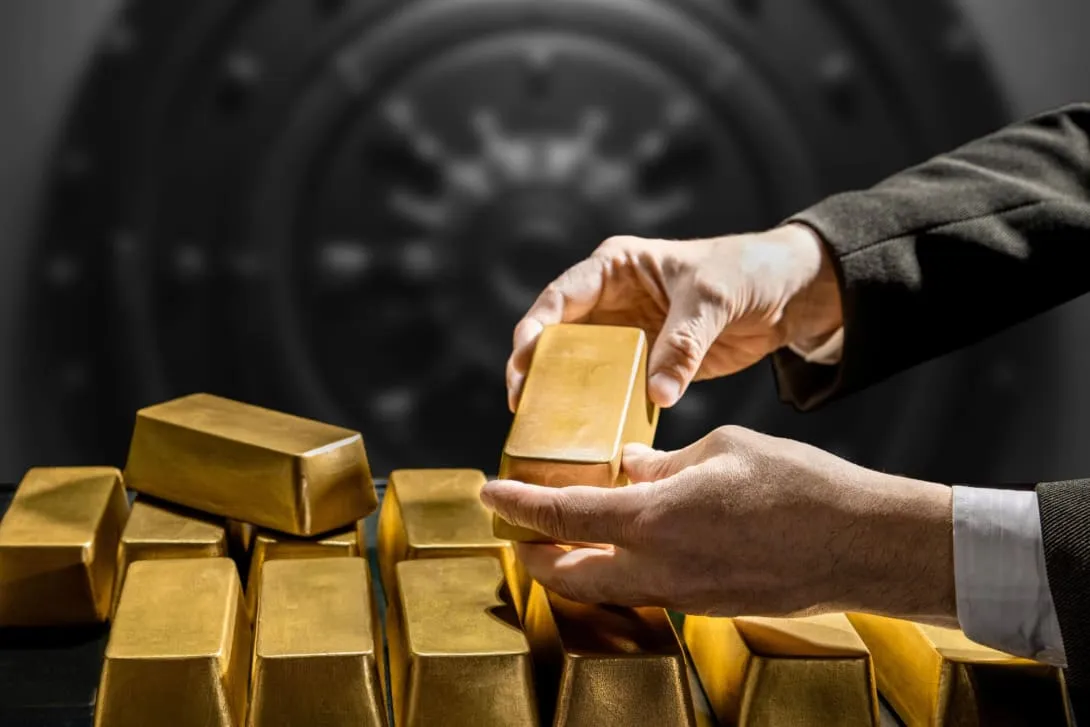
Le rendement des bons du Trésor américain à 10 ans évolue désormais au-dessus de 5 %, son plus haut niveau depuis 2007. Dans le même temps, le Brent se situe autour de 107 dollars le baril, après une hausse de près de 20 % ce mois-ci.
Un cocktail toxique pour les marchés financiers. Les contrats à terme sur le S&P 500 évoluent dans le rouge, l’or recule et le Bitcoin cède également du terrain. Le dollar américain, lui, progresse.
Pour l’heure, le marché a surtout les yeux tournés vers la réunion de politique monétaire de la banque centrale américaine. Le marché des contrats à terme intègre désormais une probabilité de plus de 90 % d’une hausse des taux.
Pourtant, le rendement à 10 ans continue de grimper. Cela peut sembler paradoxal, mais l’histoire montre que ce n’est pas inhabituel. Les taux longs augmentent souvent encore au début d’un cycle de relèvement des taux par la banque centrale.
Le marché ne croit pas encore la Fed
La poursuite de la hausse du rendement à 10 ans en dit long. Le marché ne croit pas encore que quelques relèvements de taux suffiront à la banque centrale américaine pour freiner suffisamment l’économie et ramener rapidement l’inflation.
Les investisseurs exigent toujours une rémunération plus élevée pour prêter à long terme à l’État américain. Cette hausse des taux longs ne s’explique pas seulement par l’inflation.
L’énorme demande de capitaux liée au cycle d’investissement dans l’IA joue aussi un rôle. Centres de données, puces, infrastructures énergétiques et capacités cloud nécessitent des montants colossaux. Tant que cette demande de capitaux restera forte, les taux ne baisseront pas fortement du jour au lendemain.
Le pétrole reste la grande inconnue
La principale inconnue reste le pétrole. Si les cours reculent rapidement, le marché pourrait temporairement retrouver un peu d’air. Les taux pourraient alors refluer, offrant probablement aux actions, à l’or et au Bitcoin une marge de rebond.
Mais, pour l’instant, ce scénario paraît difficile. Le marché ne réagit presque plus lorsque Donald Trump affirme que la guerre avec l’Iran touche à sa fin. Ce discours a perdu de son effet. Les investisseurs veulent des preuves, notamment la réouverture du détroit d’Ormuz et une normalisation des flux pétroliers.
Pourquoi l’or reste attractif
Dans ce contexte, l’or reste à mes yeux le positionnement le plus intéressant. Il offre une protection contre deux scénarios à la fois.
D’abord, contre la fin du marché haussier lié à l’IA. Si ce cycle se retourne, les taux pourraient fortement baisser, ce qui profite généralement à l’or.
Ensuite, contre un monde où les dettes publiques deviennent de plus en plus difficiles à maîtriser. Dans ce scénario, la pression sur les devises s’accentue et l’or devient plus attractif comme point d’ancrage alternatif.
Le Bitcoin (BTC) remplit en théorie une fonction comparable, mais il a fait ses preuves sur une période historiquement plus courte. En contrepartie, son potentiel de rendement est plus élevé.
Pour moi, l’or reste donc le moyen le plus logique d’apporter de l’équilibre à un portefeuille.


Tether sommé de détruire des cryptos iraniennes, les États-Unis récupèrent les fonds
Les États-Unis cherchent à saisir 61 millions de dollars en cryptomonnaies provenant de ventes illégales de pétrole et de produits pétroliers iraniens.

Le pétrole file vers 110 dollars après de nouvelles attaques en Arabie saoudite
L’Arabie saoudite suspend des chargements de pétrole après des attaques visant un important oléoduc. Le prix du baril se rapproche ainsi des 110 dollars.
Un contrat pétrolier polonais en crypto vire au scandale à 424 millions de dollars
L’histoire invraisemblable de la Pologne qui a perdu des centaines de millions d’euros dans un accord pétrolier opaque avec le Venezuela.
Le plus lu

Le XRP à 60 dollars ? Un analyste pointe un seuil décisif
Un analyste estime que le cours du XRP pourrait grimper à 60 dollars si une résistance cruciale venait à céder. Il faudrait pour cela une hausse de plus de 4 000 %.

XRP : la prévision de Grok, l’IA d’Elon Musk, pour fin septembre
Grok estime que le cours du XRP devrait se situer autour de 1,45 à 1,60 dollar fin septembre, tout en laissant la porte ouverte à une hausse plus marquée.

Chez ASML, Macron plaide pour une filière européenne des puces et de l’IA
Le géant néerlandais des équipements pour semi-conducteurs ASML a reçu Emmanuel Macron et Rob Jetten, venus défendre une ambition européenne dans les puces et l’intelligence artificielle. Reste à savoir ce qu’une telle visite peut produire concrètement.