
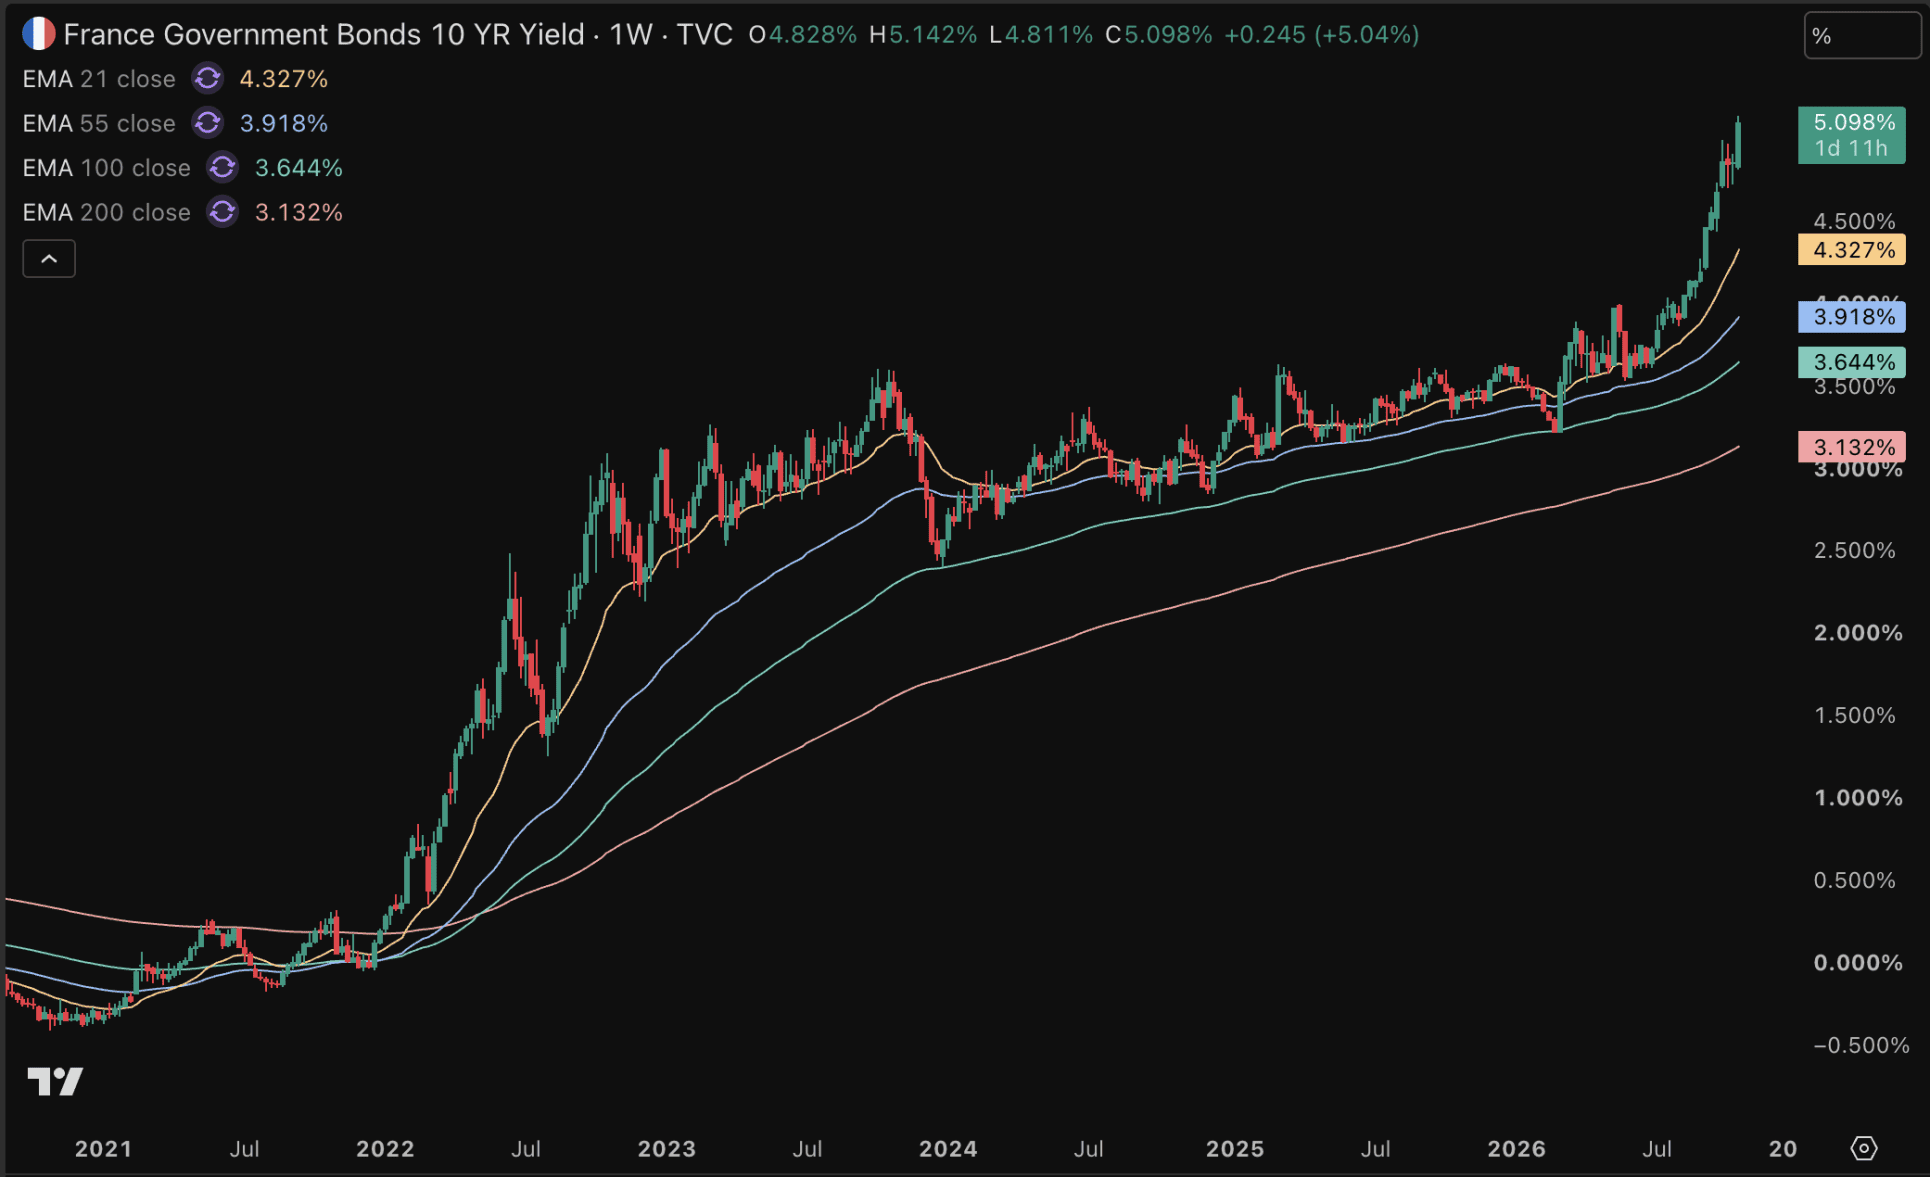
Le taux de l’emprunt d’État français à dix ans a franchi les 5 % pour la première fois depuis 2002. Les investisseurs s’inquiètent de plus en plus de la stabilité politique et de l’état des finances publiques de la France. Mais les tensions ne se limitent pas à l’Hexagone.
Les taux italiens et belges atteignent eux aussi des niveaux de plus en plus préoccupants. Dans le même temps, les banques européennes accusent de fortes baisses en Bourse.
Vers une nouvelle crise de la dette en Europe ?
Les responsables politiques redoutent surtout les prémices d’une nouvelle crise de la dette européenne. Si les tensions persistent sur l’ensemble des marchés obligataires européens, l’intervention de la Banque centrale européenne (BCE) ne sera plus qu’une question de temps.
Dans une tribune publiée par le Financial Times en début de semaine, Lorenzo Bini Smaghi a appelé la BCE à suspendre temporairement la réduction de son bilan. Une telle décision permettrait, selon lui, de rétablir la stabilité sur les marchés obligataires européens.
Lorenzo Bini Smaghi s’étonne que la BCE poursuive son resserrement quantitatif (QT). Cette politique consiste, pour une banque centrale, à réduire son bilan en ne réinvestissant pas les sommes issues du remboursement des obligations d’État arrivées à échéance.
Lorsqu’une obligation d’État française arrive à échéance, la BCE est remboursée. Elle choisit actuellement de ne pas réinvestir cette somme dans une nouvelle obligation française, ce qui réduit son bilan. Selon Lorenzo Bini Smaghi, elle devrait au contraire procéder à ce réinvestissement pour rétablir la stabilité.
Repenser la notion de « normalité »
Selon Lorenzo Bini Smaghi, la « normalisation » du bilan est devenue une sorte de mission pour la banque centrale de la zone euro, sans que le sens de cette notion soit clairement défini. Dans les faits, elle se traduit surtout par une réduction du bilan.
Il estime toutefois que cette orientation relève davantage d’une nostalgie du monde d’avant la crise financière de 2008 et la crise de l’euro de 2012 que d’une analyse rigoureuse.
Selon lui, la décision de réduire le bilan, qui oblige les marchés à absorber davantage d’obligations d’État, repose avant tout sur une intuition.
Lorenzo Bini Smaghi souligne que la taille du bilan d’une banque centrale n’a, en soi, rien de « normal », surtout lorsque les conditions économiques et de marché évoluent profondément au fil du temps.
Il recommande donc de suspendre le resserrement quantitatif, autrement dit la réduction du bilan, jusqu’au retour d’un environnement financier plus stable.


L’Ukraine confirme le retour de Starlink à plein débit
L’Ukraine annonce la levée des limitations de débit de Starlink. Ce rétablissement intervient après des informations faisant état d’une intervention de Donald Trump auprès d’Elon Musk.

La Fed pourrait faire éclater la bulle de l’IA, avertit un économiste
L’économiste Greg Ip prévient qu’une nouvelle hausse des taux de la Fed menacerait sérieusement l’essor de l’IA.

Moody’s maintient la note de la France, un soulagement pour Macron
Moody’s maintient la note de crédit de la France. Un soulagement pour Emmanuel Macron, même si le niveau élevé de la dette publique et l’instabilité politique restent préoccupants.
Le plus lu

Iran : Trump envisage la « mère de toutes les bombes » pour une sortie symbolique de la guerre
Le niveau élevé des prix du pétrole et l’approche des élections mettent Trump sous pression. Même le recours à la plus puissante bombe non nucléaire est envisagé.

XRP à 210 dollars d’ici fin 2026 : la prévision d’un analyste est-elle réaliste ?
Un analyste du marché des cryptomonnaies prévoit que le cours du XRP atteindra 210 dollars d’ici fin 2026. Mais cet objectif est-il réaliste ?
Elon Musk alerte sur une vague de puces chinoises qui pourrait toucher Samsung et SK Hynix
Les fabricants sud-coréens de semi-conducteurs sont durement touchés. Selon Elon Musk, ces difficultés pourraient s’expliquer par la menace de la concurrence chinoise.