

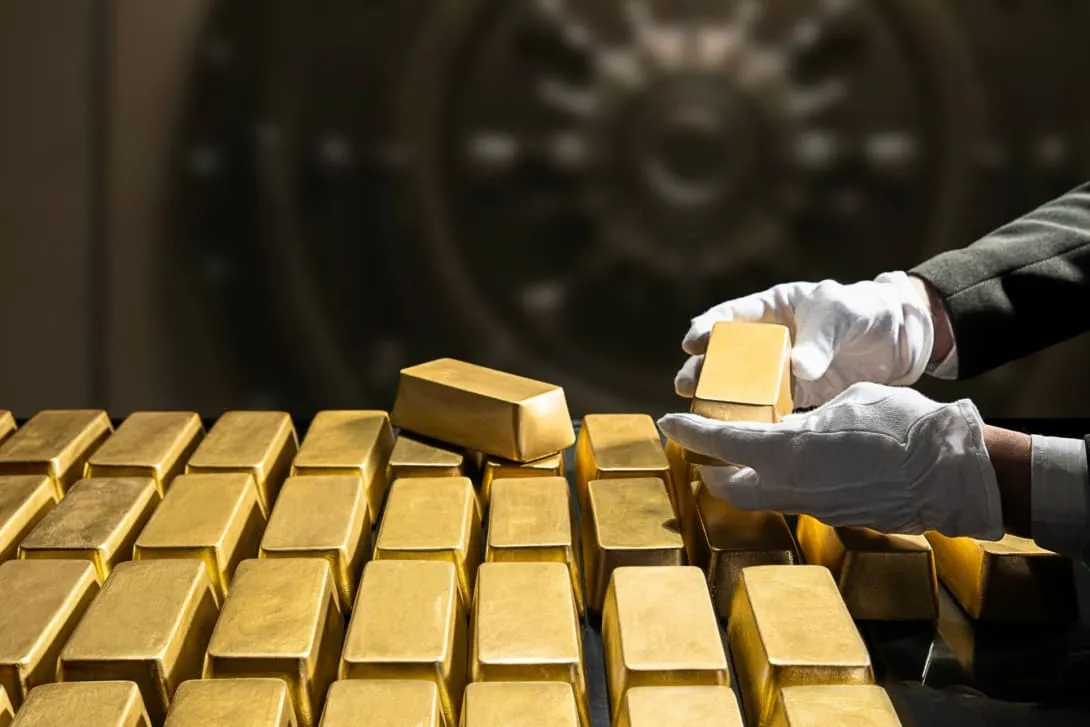
Le mois de mars a été particulièrement difficile pour l’or. Le métal précieux a perdu environ 12 %, enregistrant ainsi sa pire performance mensuelle depuis des années. À première vue, cela peut sembler surprenant, car on pourrait s’attendre à ce que l’or profite des guerres, des troubles et des tensions géopolitiques.
Pourtant, cette fois-ci, le scénario a été différent. Selon l’analyse, le choc principal ne résidait pas uniquement dans la panique, mais surtout dans la structure même du marché.
Pourquoi l’or a-t-il chuté si fortement?
La principale explication semble être une vague de débouclage de positions à effet de levier. Lors de la forte hausse de janvier, de nombreux investisseurs ont acheté de l’or via des options d’achat et d’autres structures spéculatives, rendant ainsi le marché vulnérable.
Lorsque la situation de guerre s’est aggravée, un phénomène courant sur les marchés stressés s’est produit : les investisseurs ont vendu non seulement leurs perdants, mais aussi leurs gagnants. L’or a donc été traité non pas comme une valeur refuge, mais comme un actif à vendre pour libérer des liquidités.
Voici comment cela s’est déroulé :
- les investisseurs étaient massivement à l’achat sur l’or;
- la guerre a provoqué une agitation généralisée sur les marchés financiers;
- les positions ont été massivement liquidées;
- l’or a chuté avec d’autres actifs risqués, au lieu d’augmenter.
Dollar fort et craintes de hausse des taux de plus en plus pesantes
Un autre problème est venu s’ajouter : le renforcement du dollar et les anticipations de hausse des taux d’intérêt. Cela est généralement défavorable à l’or.
La logique est simple. Si les attentes de taux d’intérêt élevés ou en hausse par les banques centrales se renforcent, l’or devient moins attractif puisqu’il ne génère pas de rendements. De plus, le dollar fort a largement annulé le soutien géopolitique habituel pour l’or.
Les rumeurs sur les banques centrales n’ont pas aidé non plus
Le sentiment négatif a été accentué par des rumeurs selon lesquelles certaines banques centrales pourraient vendre de l’or. L’article mentionne notamment la Turquie, la Pologne et les exportateurs de pétrole de la région du Golfe comme sources potentielles d’une offre supplémentaire.
Même si tout cela n’est pas entièrement confirmé, une telle histoire a un effet psychologique sur le marché. Surtout parce que, ces dernières années, les banques centrales étaient considérées comme des acheteurs réguliers d’or. Dès que les investisseurs craignent que cette demande ne se transforme en offre, la pression sur le prix de l’or augmente rapidement.
Pourquoi Goldman Sachs et UBS restent optimistes
Malgré cette chute brutale, Goldman Sachs et UBS restent positifs sur l’or à long terme.
Goldman Sachs maintient un objectif de prix de 5 400 dollars pour fin 2026. L’idée est que les banques centrales continueront d’acheter de l’or, offrant ainsi un soutien solide au marché.
UBS se montre un peu plus prudent et a abaissé sa prévision de 5 200 à 5 000 dollars, mais voit toujours un potentiel de hausse. Surtout si la croissance économique ralentit encore et que les banques centrales doivent à nouveau assouplir leur politique, l’or pourrait alors bénéficier de cette situation.
Leçons pour les investisseurs
La baisse de l’or en mars ne signifie donc pas automatiquement que l’histoire à long terme est compromise. Cela montre surtout qu’une valeur refuge classique peut aussi fortement décliner lorsque :
- le marché est unilatéralement positionné;
- les investisseurs sont contraints de réduire leur exposition aux risques;
- le dollar se renforce;
- les anticipations de taux d’intérêt augmentent.
La conclusion est donc claire : l’or a chuté en mars non pas parce qu’il a perdu son rôle de valeur refuge, mais parce que le marché a été temporairement submergé par un désendettement, un renforcement du dollar et des craintes de hausse des taux. Goldman Sachs et UBS considèrent cette baisse comme une correction sévère plutôt que comme la fin du marché haussier.


Palantir vaut désormais plus qu’Oracle, avec dix fois moins de chiffre d’affaires
La valorisation de Palantir approche celle d’Oracle, malgré un chiffre d’affaires bien inférieur. Les investisseurs misent sur une croissance fulgurante portée par l’IA.

John Ternus veut transformer Apple : plus de rapidité, moins de hiérarchie et plus d’IA
Sous la direction de John Ternus, Apple entend accélérer le lancement de ses produits, réduire les échelons hiérarchiques, développer l’IA et trouver de nouvelles sources de revenus, alors que la croissance des services ralentit.

BMW mise sur l’IA pour supprimer 20 % des postes de direction
BMW veut supprimer 20 % des postes de direction grâce à l’IA afin de réduire ses coûts et de redresser sa rentabilité.
Le plus lu
Le NEAR s’envole de 28 % : voici pourquoi
Le NEAR gagne près de 30 % après le lancement de nouvelles fonctions de confidentialité. Les volumes d’échanges, l’activité du réseau et les revenus progressent également fortement.

Avalanche bondit de près de 50 % en quatre jours : ce qui explique la hausse
Avalanche gagne près de 50 % en quelques jours. Des annonces institutionnelles et la mise à niveau Helicon donnent un net coup d’accélérateur au cours de l’AVAX.

Le fondateur de Cardano prédit que « la crypto va absorber l’IA »
Charles Hoskinson, fondateur de Cardano, estime que la crypto absorbera l’IA d’ici cinq à dix ans et deviendra une couche d’infrastructure essentielle.