

La guerre avec l’Iran ne crée pas seulement des tensions sur le marché pétrolier, mais commence également à exercer une pression sur un élément fondamental du système financier : le marché des obligations d’État américaines.
Selon Eric Wallerstein du Clocktower Group, la banque centrale américaine, la Federal Reserve (Fed), ne doit pas attendre mais intervenir activement pour éviter de plus grands dommages.
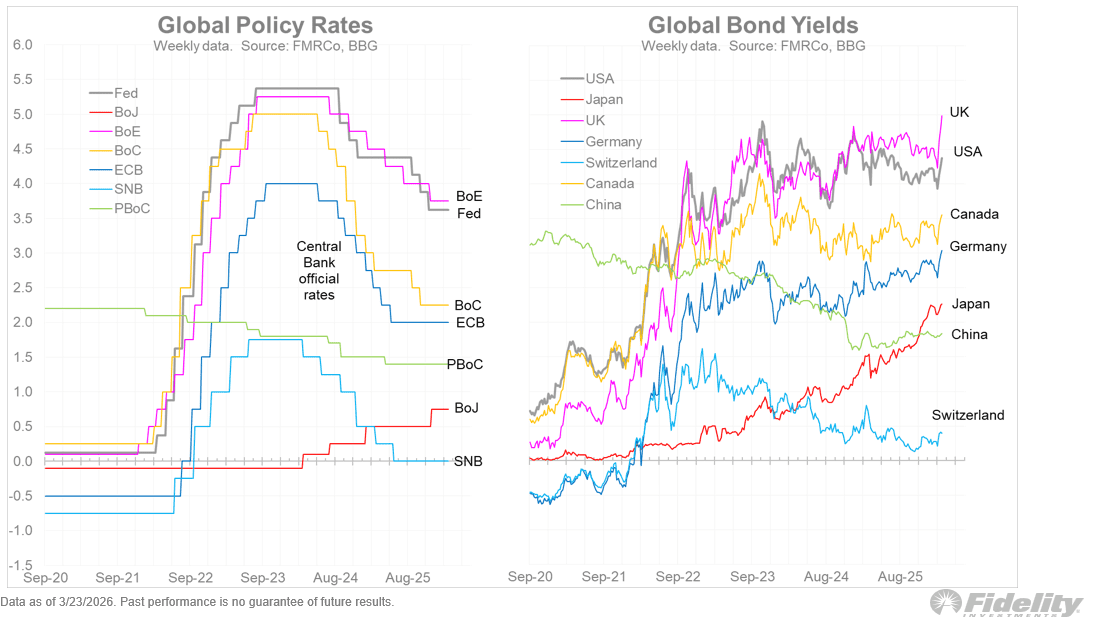
Quel est le problème ?
Le gouvernement américain vend constamment des obligations d’État pour se financer. Habituellement, la demande est forte car ces obligations sont considérées comme sûres. Cependant, les dernières ventes aux enchères d’obligations d’État américaines ont été remarquablement faibles.
En termes simples, les investisseurs montrent moins d’intérêt pour l’achat de ces titres américains.
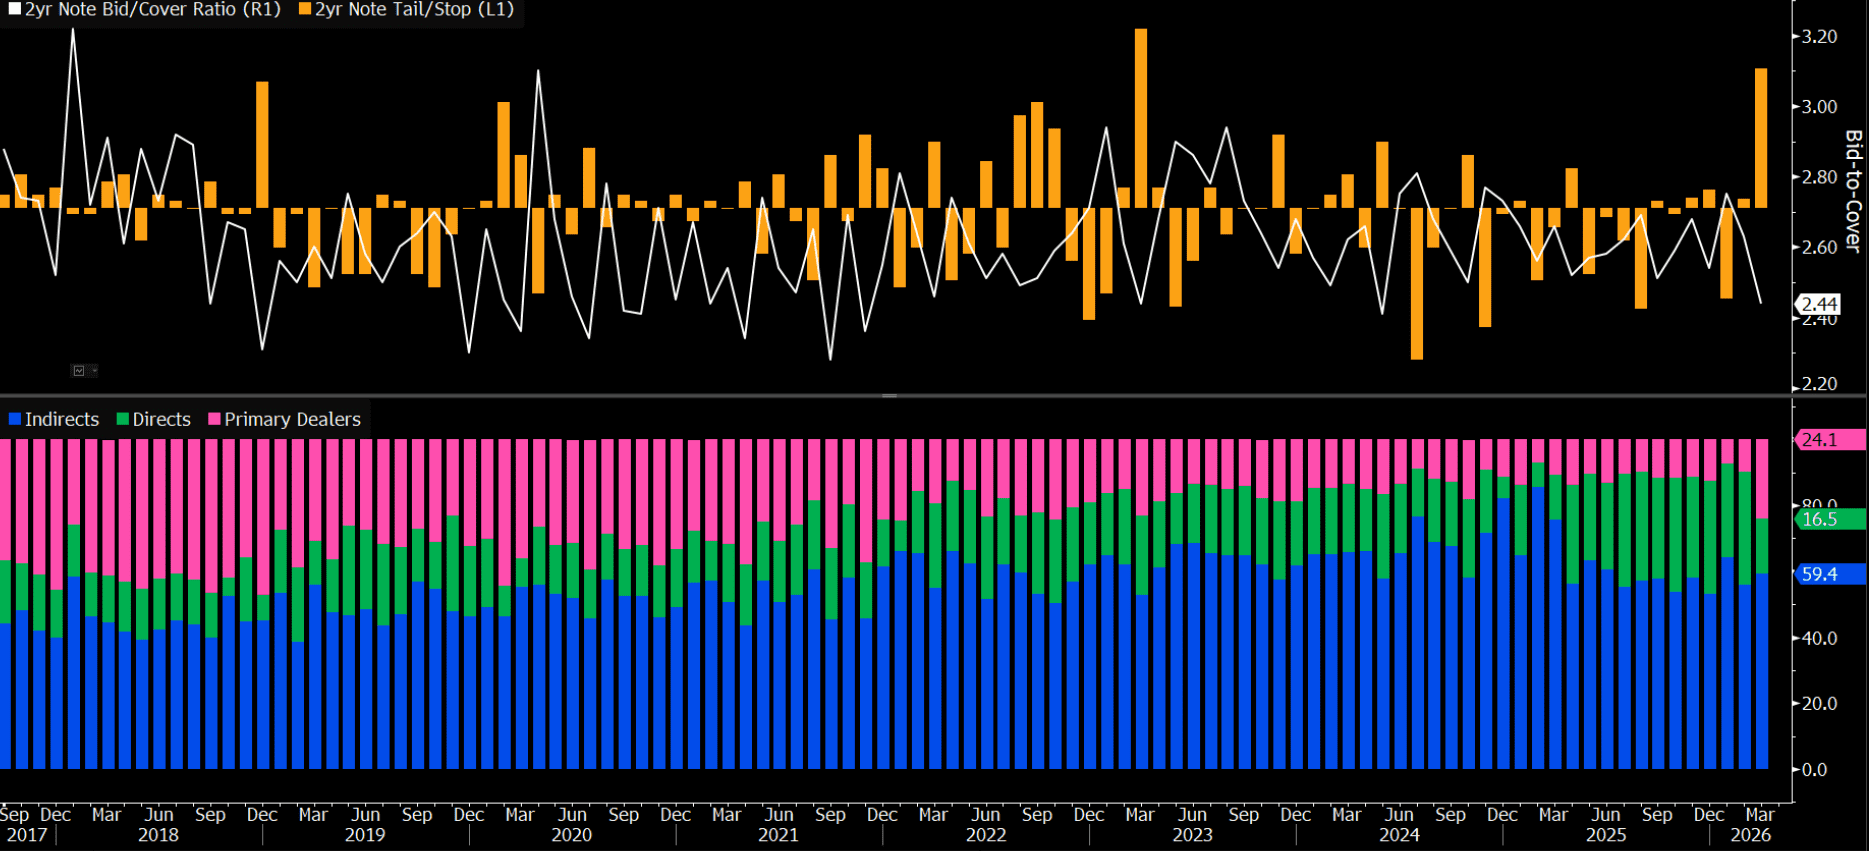
Cette situation est en partie due au conflit en Iran, selon l’analyse. Les pays exportateurs de pétrole et leurs investisseurs associés jouent un rôle important dans le financement des États-Unis depuis des années.
Si leurs revenus sont menacés par la guerre, des dommages aux infrastructures énergétiques ou des perturbations autour du détroit d’Hormuz, ils pourraient être contraints de vendre des obligations américaines pour obtenir des dollars.
Pourquoi est-ce dangereux ?
Si de grandes entités étrangères achètent moins d’obligations d’État américaines, voire les vendent, cela a plusieurs conséquences importantes :
- les taux d’intérêt sur les obligations américaines peuvent augmenter
- il devient plus coûteux pour le gouvernement américain d’emprunter
- tout le système financier peut être sous pression
- la stabilité du dollar et des marchés de crédit peut diminuer
Cela s’est également produit pendant la crise du coronavirus, lorsque les pays exportateurs de pétrole ont vendu des obligations d’État pour obtenir rapidement des liquidités.
Qu’a fait la Fed à l’époque ?
Durant la pandémie, la Fed a mis en place un programme d’urgence, la facilité de repo FIMA. Cela permettait aux banques centrales étrangères d’emprunter temporairement des dollars à la Fed en utilisant leurs obligations d’État américaines comme garantie.
L’idée était simple : si les parties avaient rapidement besoin de dollars, elles n’avaient pas à vendre immédiatement leurs obligations sur le marché. Cela prévenait la panique et contribuait à stabiliser le marché obligataire.
Au lieu de vendre les obligations, les parties les déposaient donc auprès de la banque centrale américaine.
Pourquoi cela ne suffit-il plus maintenant ?
Pourquoi ce système ne fonctionnerait-il pas maintenant ? Alors qu’auparavant, les banques centrales étrangères possédaient la majorité des obligations d’État américaines, une part croissante est désormais détenue par des entités plus privées, mais souvent encore semi-gouvernementales, comme les fonds souverains et les fonds de pension étrangers.
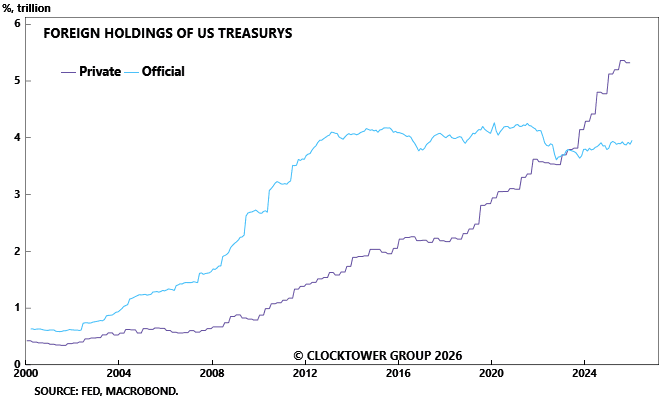
Et ce sont précisément ces entités qui n’ont pas un accès direct à un tel filet de sécurité de la Fed. Le système mis en place pendant la pandémie n’est pas accessible à ces parties.
Que devrait faire la Fed ?
La solution proposée par Wallerstein est que la Fed étende son guichet d’urgence. Non seulement les banques centrales, mais aussi certains grands investisseurs institutionnels étrangers devraient pouvoir emprunter temporairement des dollars contre des titres d’État américains.
Cela pourrait, selon Wallerstein, servir trois objectifs à la fois :
- réduire les coûts de financement des États-Unis
- maintenir la stabilité des marchés financiers
- protéger le rôle international du dollar
L’essentiel
L’analyse se résume à un message : la Fed ne doit pas seulement réfléchir à une hausse ou une baisse des taux d’intérêt. Elle doit d’abord s’assurer que le marché des obligations américaines fonctionne bien.
Car si la guerre en Iran débouche sur une nouvelle vague de stress sur le marché des obligations d’État, les conséquences pourraient être bien plus graves qu’une simple hausse du prix du pétrole.
Cela pourrait être plus important que les hausses ou baisses de taux pour Bitcoin (BTC), les actions, l’or et l’argent.

Google et SpaceX envoient ce soir des puces d’IA dans l’espace
Google envoie aujourd’hui des puces d’IA dans l’espace avec SpaceX. À 20 h 18 débutera un test clé pour les futurs centres de données spatiaux.

Taux au plus haut depuis 24 ans, les actions visent pourtant un record
Les contrats à terme sur les indices de Wall Street sont de nouveau en forte hausse aujourd’hui. Malgré la remontée des rendements obligataires, les investisseurs restent confiants dans la poursuite de la hausse des marchés.

Google lance Gemini 4, mais ses performances suscitent des doutes en interne
Gemini 4 Argon obtient de bons résultats aux tests, mais des salariés doutent de ses performances en conditions réelles, selon Bloomberg. Google conteste ces réserves.
Le plus lu

Avalanche bondit de près de 50 % en quatre jours : ce qui explique la hausse
Avalanche gagne près de 50 % en quelques jours. Des annonces institutionnelles et la mise à niveau Helicon donnent un net coup d’accélérateur au cours de l’AVAX.
Le NEAR s’envole de 28 % : voici pourquoi
Le NEAR gagne près de 30 % après le lancement de nouvelles fonctions de confidentialité. Les volumes d’échanges, l’activité du réseau et les revenus progressent également fortement.

Le fondateur de Cardano prédit que « la crypto va absorber l’IA »
Charles Hoskinson, fondateur de Cardano, estime que la crypto absorbera l’IA d’ici cinq à dix ans et deviendra une couche d’infrastructure essentielle.